Ezequiel Montes, Qro.- Una solicitud de información buscó responder una pregunta aparentemente sencilla: ¿cómo se distribuyó y cómo cambió mes a mes el presupuesto de Ezequiel Montes entre 2024 y julio de 2026?
La respuesta municipal fue abundante: 969 archivos y más de 1.2 gigabytes de documentación.
Pero después de revisar la estructura de la entrega, las hojas de cálculo, los documentos con texto disponible y realizar reconocimiento óptico de caracteres en anexos financieros específicos, el problema permanece: no está identificada de manera directa la documentación que permita reconstruir los calendarios presupuestarios originales y cada una de sus modificaciones mensuales.
No significa que esos documentos no existan. Significa que, dentro de la entrega recibida, el Municipio no indicó con precisión cuáles archivos corresponden a ellos.
Ocho requerimientos, cientos de archivos
La solicitud fue registrada en la Plataforma Nacional de Transparencia con el folio 220457826000080.
El acuse PNT menciona el número interno OAAZ-EM-2026-07-030, mientras que el escrito adjunto presenta OAAZ-EM-2026-07-080. Ambos están asociados al mismo folio, aunque la diferencia deberá ser aclarada.
La petición solicitó ocho conjuntos documentales: calendarios mensuales originales de egresos; versiones modificadas; comunicaciones de los cambios; calendarios de ingresos; reportes de calendarización y disponibilidad; cierres y reaperturas del sistema; bitácoras de modificaciones y observaciones de órganos fiscalizadores.
También se pidieron bases abiertas que permitieran seguir cada modificación mediante datos como mes de origen, mes de destino, fecha, oficio, monto trasladado, clave presupuestaria, fuente de financiamiento y autoridad responsable.
Varias áreas dijeron no localizar información
La respuesta incluye oficios de diferentes dependencias. La Secretaría Particular, el Archivo Municipal, la Dirección de Adquisiciones y Contratación de Servicios y el Órgano Interno de Control señalaron que no localizaron información o que ésta no se encontraba bajo su resguardo.
Esto requiere una precisión fundamental para Auditoría Ciudadana: “No localizado” no significa “no existe”.
La Dirección de Ingresos indicó que el requerimiento no correspondía a sus atribuciones, mientras que la Secretaría de Administración remitió el asunto al área financiera.
Respuestas atribuidas a Egresos señalaron que se anexaban registros y conciliaciones de cuenta pública. Los oficios, sin embargo, no incorporaron un índice que relacione cada requerimiento con el nombre exacto del archivo que supuestamente lo atiende.
951 archivos están en una sola carpeta
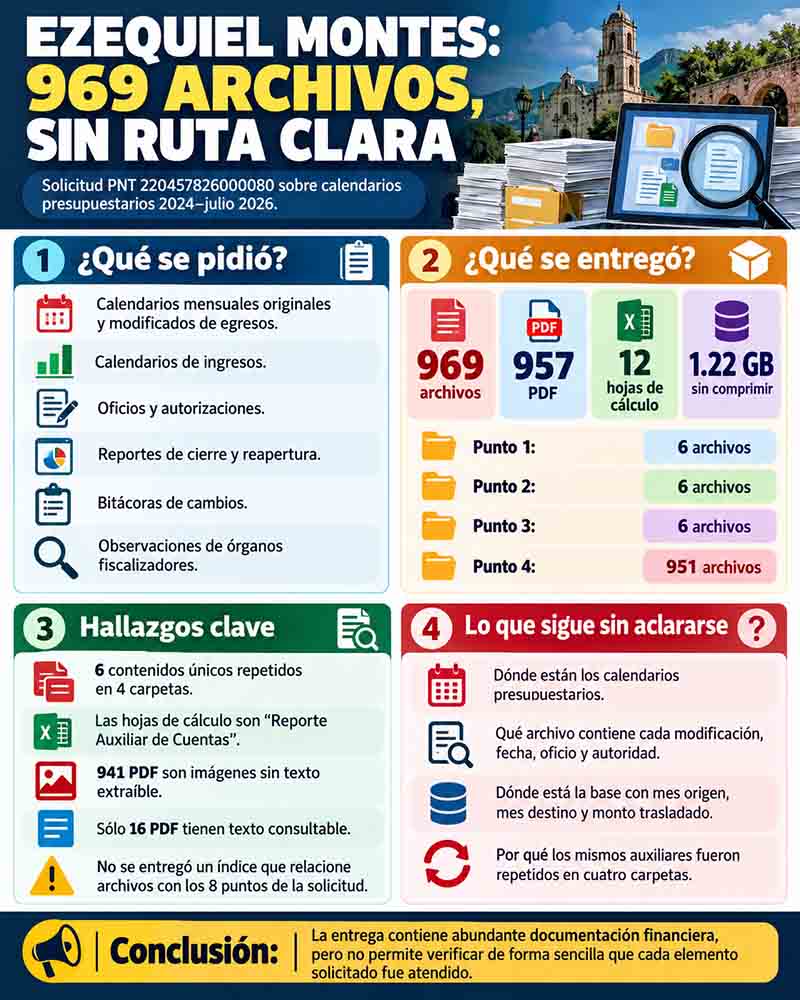
El ZIP asociado al oficio OF-420-UT-206-2026 contiene 969 archivos: 957 PDF y 12 hojas de cálculo. El contenido descomprimido alcanza 1,222,308,682 bytes.
| Carpeta | Archivos |
|---|---|
| Punto 1 | 6 |
| Punto 2 | 6 |
| Punto 3 | 6 |
| Punto 4 | 951 |
Es decir, 951 de los 969 archivos fueron concentrados en el Punto 4.
Ahí aparecen principalmente conciliaciones bancarias, estados financieros, documentos de cuenta pública, relaciones de bienes, cuentas bancarias, proveedores, apoyos, arrendamientos, obras y conciliaciones por banco y mes.
La documentación tiene valor público. Pero volumen documental y respuesta documental no son necesariamente lo mismo.
Seis documentos aparecen cuatro veces
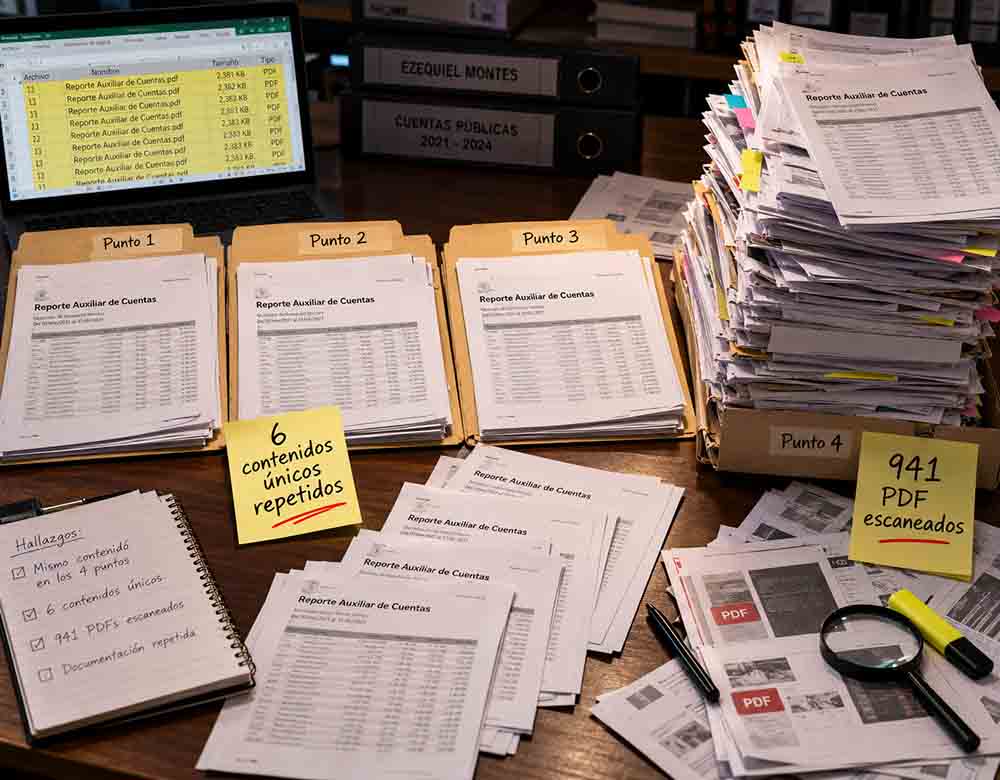
Punto 1, Punto 2, Punto 3 y Punto 4 contienen las mismas versiones de los auxiliares de cuentas bancarias 2024, 2025 y 2026, tanto en PDF como en XLSX.
La comparación mediante tamaño y CRC confirmó que son archivos idénticos. De esta forma, 24 archivos contabilizados dentro de la entrega corresponden solamente a seis contenidos únicos.
Los Excel son auxiliares bancarios
Las hojas de cálculo se identifican como “Reporte Auxiliar de Cuentas” e incluyen póliza, fecha, beneficiario, factura, cheque o folio, concepto, saldo inicial, cargos, abonos y saldo.
El archivo de 2024 contiene 1,720 filas; el de 2025, 8,516; y el de 2026, 4,823 hasta el 31 de julio.
Estos documentos permiten seguir movimientos contables de cuentas bancarias, pero sus encabezados no contienen los campos solicitados para conocer cómo se modificó mensualmente el presupuesto.
941 PDF fueron entregados como imágenes
Los 957 PDF contienen aproximadamente 10 mil 800 páginas. Sólo 16 tienen texto directamente extraíble; 941 están integrados como imágenes.
Esto impide realizar búsquedas completas dentro de la mayor parte de la documentación sin aplicar OCR o revisar manualmente miles de páginas.
El OCR encontró modificaciones millonarias
Se aplicó OCR selectivo a la solicitud, la respuesta institucional y dos documentos cuyos nombres hacen referencia a “Ampliaciones y Reducciones Presupuestales” de 2025 y 2026.
Los documentos sí contienen modificaciones presupuestarias, pero son estados analíticos acumulados, no calendarios mensuales.
2025
Al 31 de diciembre de 2025 se reportan ingresos estimados por 329.39 millones de pesos, modificaciones netas por 132.07 millones e ingresos modificados por 461.46 millones.
En egresos, el presupuesto aprobado fue de 329.39 millones, las modificaciones netas de 55.02 millones y el presupuesto modificado de 384.41 millones.
La diferencia entre ingresos modificados y egresos modificados es de aproximadamente 77.05 millones de pesos.
Primer semestre de 2026
Al 30 de junio de 2026 se reportan ingresos estimados por 342.27 millones, una reducción neta de 4.17 millones e ingresos modificados por 338.10 millones.
En egresos, el presupuesto aprobado fue de 342.27 millones, las ampliaciones netas de 20.19 millones y el presupuesto modificado de 362.45 millones.
El egreso modificado supera al ingreso modificado en aproximadamente 24.35 millones de pesos.
Estas diferencias no acreditan por sí mismas déficit, daño patrimonial ni irregularidad administrativa. Sí plantean una pregunta documental: ¿cómo se produjeron esas modificaciones?
Estados acumulados no sustituyen una bitácora
Los anexos permiten conocer cuánto terminó modificado el presupuesto, pero no muestran de manera identificable la fecha individual de cada movimiento, el mes de origen, mes de destino, monto trasladado, folio u oficio, autoridad que autorizó ni clave presupuestaria afectada.
Por ello, conocer el resultado final de las ampliaciones y reducciones no equivale a disponer del calendario mensual y de la trazabilidad solicitada.
Ocho puntos solicitados; seis puntos respondidos
El OCR permitió identificar otra diferencia documental: la solicitud contiene ocho numerales, mientras los oficios de Egresos estructuran su respuesta mediante seis puntos.
Qué está acreditado
Acreditado: el Municipio entregó 969 archivos; 951 están concentrados en una sola carpeta; 957 son PDF y 12 hojas de cálculo; 941 PDF están digitalizados como imagen; los mismos seis auxiliares bancarios aparecen repetidos en cuatro carpetas; los anexos de ampliaciones y reducciones contienen cifras acumuladas.
Versión oficial: distintas dependencias señalaron que no localizaron determinados documentos, que no estaban bajo su resguardo o que el requerimiento no correspondía a sus atribuciones.
Pendiente de comprobar: si dentro de los 941 PDF escaneados existen documentos adicionales que permitan reconstruir parcial o totalmente los calendarios solicitados.
No acreditado: que los calendarios presupuestarios no existan o que las diferencias entre ingresos y egresos modificados constituyan por sí mismas una irregularidad financiera.
Siete preguntas siguen abiertas
- ¿Cuál es el archivo exacto del calendario mensual original de egresos de cada ejercicio?
- ¿Dónde están sus modificaciones?
- ¿Qué documento identifica mes de origen, mes de destino y monto trasladado?
- ¿Dónde están los reportes de cierre y reapertura?
- ¿Dónde está la bitácora de modificaciones del sistema?
- ¿Qué observaciones realizaron OIC, ESFE, ASF o CONAC?
- ¿Por qué los mismos auxiliares bancarios fueron colocados en cuatro carpetas?
El Municipio entregó 969 archivos. Lo que todavía no entregó de manera identificable es el mapa documental necesario para reconstruir cómo se movió el presupuesto mes a mes.
Nota metodológica
La investigación se realizó con la solicitud original, el acuse PNT, las 17 páginas de respuesta, el listado integral de Google Drive y el archivo OF-420-UT-206-2026-20260920T042312Z-1-001.zip.
Se compararon nombres, tamaños y CRC; se revisaron las hojas de cálculo únicas y se realizaron búsquedas sobre los 957 PDF. También se aplicó OCR selectivo a la solicitud, la respuesta institucional y los documentos denominados “Ampliaciones y Reducciones Presupuestales” de 2025 y 2026.
La revisión integral mediante OCR de los demás PDF digitalizados continúa pendiente. Este análisis describe la documentación recibida y no atribuye por sí mismo responsabilidad administrativa, financiera o penal.