Un inventario municipal identificado como 2024 contiene observaciones sobre plataformas de acero, equipo para bovinos, una planta de luz y una máquina de vacío. Dos registros mencionan seguimiento mediante un procedimiento de responsabilidad; falta esclarecer su desenlace y la situación actual de los bienes.
Por Voz y Testimonio | Auditoría Ciudadana
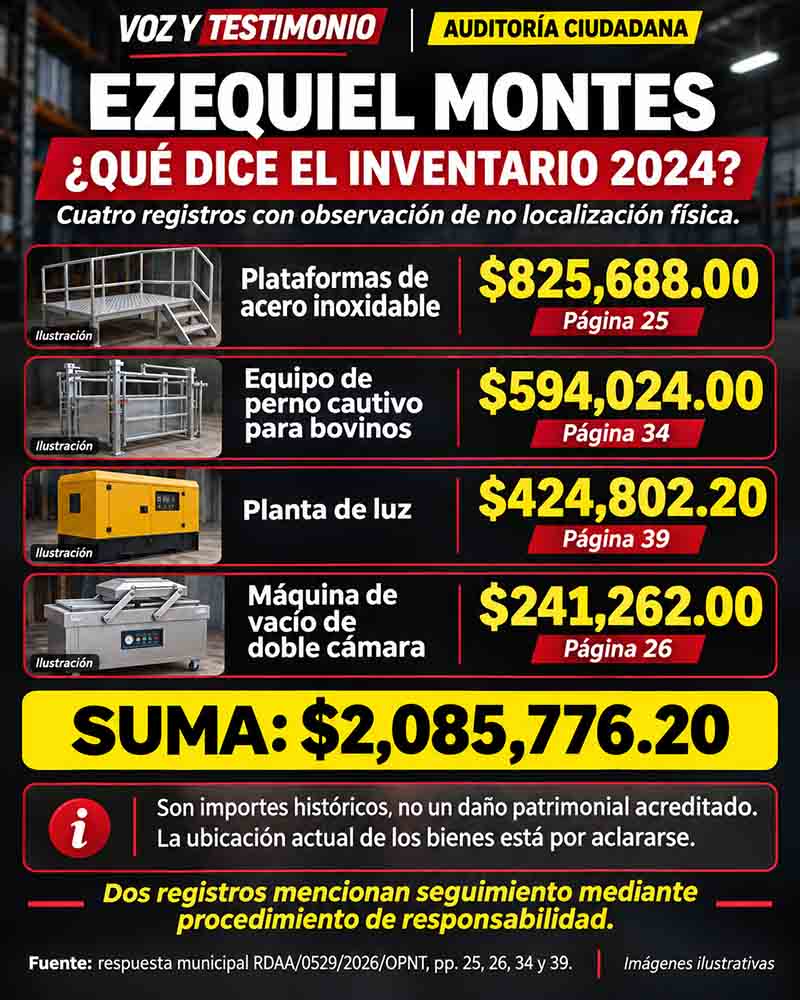
Una planta de luz, una máquina de vacío, plataformas de acero inoxidable y un equipo para insensibilizar bovinos aparecen en el inventario municipal de Ezequiel Montes con una misma observación: “El bien no se localiza físicamente”. Los montos asentados en esas cuatro partidas suman $2,085,776.20.
El señalamiento está en documentación entregada por el propio municipio mediante transparencia. Voz y Testimonio cotejó las descripciones, números de inventario, importes y observaciones de cuatro filas del apartado denominado “INVENTARIO 2024”, incorporado al archivo de respuesta del expediente RDAA/0529/2026/OPNT.
El documento acredita que se asentaron esas incidencias. Para conocer qué ocurrió después es necesario seguir el rastro de cada registro: dónde quedó el bien, quién tenía su resguardo y qué resultado tuvo la revisión administrativa.
Cuatro partidas que permiten seguir la pista
Los registros seleccionados se encuentran en las páginas 25, 26, 34 y 39 del PDF original, que contiene 308 páginas.
| Bien registrado | Número de inventario | Importe asentado | Página |
|---|---|---|---|
| Plataformas de acero inoxidable | 1246085690199 | $825,688.00 | 25 |
| Equipo de perno cautivo para bovinos | 1246085690183 | $594,024.00 | 34 |
| Planta de luz | 1246055660003 | $424,802.20 | 39 |
| Máquina de vacío de doble cámara | 12460856901957 | $241,262.00 | 26 |
| Total de las cuatro partidas | $2,085,776.20 |
Fuente: inventario municipal incorporado a la respuesta RDAA/0529. El identificador de la máquina de vacío se reproduce tal como aparece en el original.
Las plataformas concentran el mayor importe de esta selección: $825,688.00. Les sigue el equipo que el inventario describe como pistola de perno cautivo para bovinos, con $594,024.00.
Son cuatro registros patrimoniales, no necesariamente cuatro unidades físicas: la descripción de las plataformas está en plural. Los importes corresponden a lo escrito en el inventario histórico y no representan una valuación actual ni una cuantificación oficial de daño patrimonial.
La selección tampoco constituye un recuento de todas las observaciones del inventario municipal.
El propio documento menciona un procedimiento
En la fila de las plataformas, la observación añade que únicamente se cuenta con el registro contable y menciona seguimiento mediante un procedimiento de responsabilidad. La fila de la máquina de vacío contiene una referencia semejante, incluida la mención de responsabilidad administrativa.
Parte del texto queda cortada por los límites de las celdas del PDF. Las referencias visibles pueden revisarse en las páginas 25 y 26 del archivo municipal.
La anotación abre una pregunta concreta: ¿qué resultado tuvo ese seguimiento?
Las filas consultadas no permiten establecer si el procedimiento terminó con la localización de los bienes, una aclaración contable, una baja autorizada, una sanción o alguna otra determinación. Tampoco individualizan, por sí mismas, a una persona responsable de una pérdida.
Para esclarecerlo se necesita identificar el expediente correspondiente, las verificaciones realizadas y su resultado. Si los bienes fueron localizados o las observaciones aclaradas, las constancias permitirían documentar ese desenlace.
La entrega recepción aporta otra pieza
Una respuesta distinta abre una línea de contraste sobre la documentación patrimonial. En el oficio OIC/412/2026, el Órgano Interno de Control señaló que no fue objeto de entrega recepción inventario alguno, en relación con el proceso y la información consultados.
El oficio está firmado por Norma Leticia Huerta González, titular del OIC, y tiene sello de recepción del 11 de septiembre de 2026. Puede consultarse en las páginas 9 y 10 de la respuesta RDAA/0531, folio 220457826000087.
La autoridad también señaló que anexaba actas de entrega recepción, observaciones de servidores públicos entrantes y aclaraciones del personal saliente. Su declaración se refiere al proceso consultado; no significa que el municipio nunca haya tenido inventarios.
El oficio y los cuatro registros plantean preguntas sobre la continuidad del control patrimonial. Sin embargo, su lectura conjunta no demuestra que la entrega recepción haya causado las incidencias ni permite atribuirlas automáticamente a una administración saliente o entrante.
Lo asentado en 2024 y lo que falta conocer hoy
La denominación “INVENTARIO 2024” es una referencia temporal indispensable. No acredita por sí misma la fecha exacta de cada verificación ni la situación de los bienes en noviembre de 2026.
Para establecerla es necesario conciliar los cuatro identificadores con los inventarios posteriores y revisar los documentos de custodia y movimiento patrimonial.
El seguimiento debe responder, para cada partida:
- Quién tenía el bien bajo resguardo.
- Cuándo y dónde se realizó la verificación física.
- Qué acta sustentó la observación de no localización.
- Qué investigación o procedimiento se abrió.
- Si hubo localización, recuperación, baja autorizada o resolución.
Si las incidencias subsisten, corresponde esclarecer sus causas y las acciones adoptadas para proteger o recuperar el patrimonio municipal.
Voz y Testimonio solicitó la versión municipal
El 8 de noviembre de 2026, Voz y Testimonio envió diez preguntas al Órgano Interno de Control, con copia a la Unidad de Transparencia y solicitud de turno a Presidencia Municipal y a la Secretaría de Administración.
La consulta pide actualizar la ubicación de los bienes, identificar los expedientes de seguimiento y aportar los documentos que permitan conocer el resultado de las observaciones. Se adjuntaron extractos del inventario para identificar las cuatro partidas.
El medio ofreció recibir respuesta hasta el miércoles 11 de noviembre de 2026, a las 18:00 horas, como plazo editorial. Al preparar esta versión, ese plazo permanece abierto.
La suma de $2.08 millones corresponde a cuatro registros históricos. La documentación revisada no permite presentarla como dinero robado, desviado o como daño actual acreditado.
Sí permite formular una pregunta de interés público: ¿dónde están los bienes que el propio inventario marcó como no localizados y qué documento explica su destino?