Investigación de Voz y Testimonio | Auditoría Ciudadana
TEQUISQUIAPAN, QRO.— Una investigación documental realizada por Voz y Testimonio sobre el proceso de Entrega-Recepción de la Secretaría de Finanzas Públicas Municipales de Tequisquiapan permitió conocer un expediente elaborado después del cambio de responsables en el área financiera del Ayuntamiento.
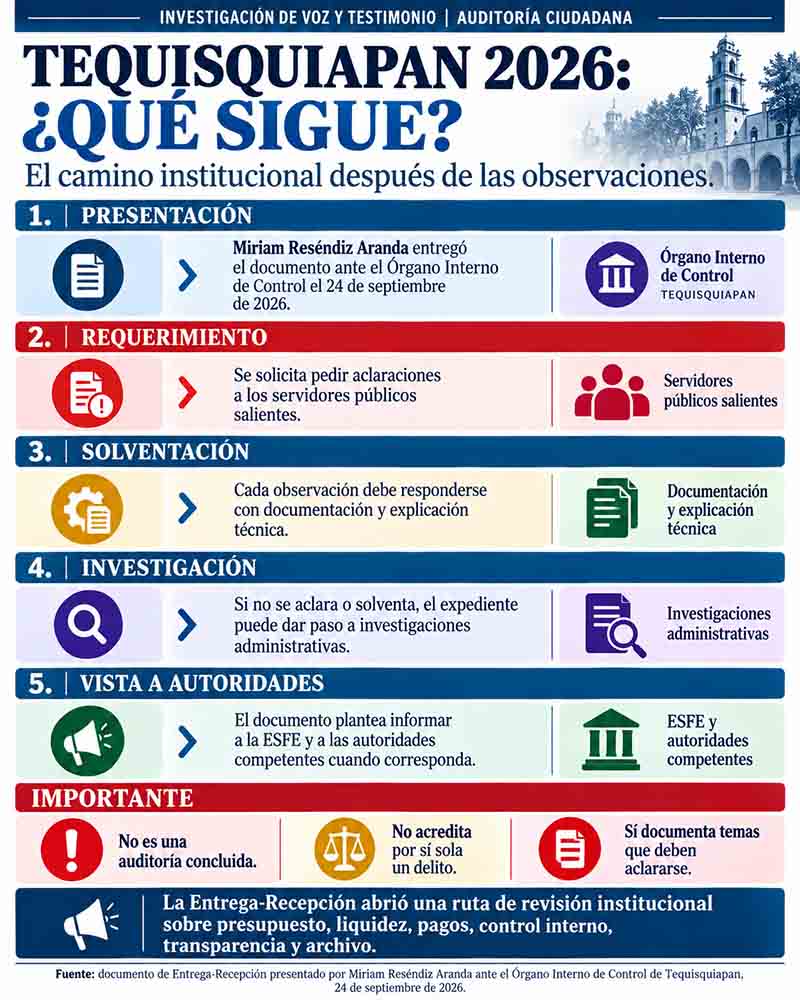
El documento fue presentado el 24 de septiembre de 2026 por Miriam Reséndiz Aranda, en su carácter de servidora pública entrante de la Secretaría de Finanzas Municipales, ante el titular de la Secretaría del Órgano Interno de Control del Municipio.
El escrito señala que, después de revisar documentación, formatos y estados financieros entregados por las áreas de Finanzas, Comercio, Ingresos y Egresos, fueron detectadas una serie de observaciones, irregularidades e inconsistencias que debían ser aclaradas por los servidores públicos salientes.
La propia promovente solicitó al Órgano Interno de Control que requiriera las aclaraciones correspondientes y que, en caso de no solventarse las observaciones o advertirse posibles faltas administrativas o afectaciones al patrimonio municipal, se iniciaran las investigaciones procedentes y se informara a la Entidad Superior de Fiscalización del Estado de Querétaro y a las autoridades competentes.
El expediente consta de 56 fojas de observaciones y ofrece una fotografía financiera y administrativa del municipio con corte al 31 de agosto de 2026.
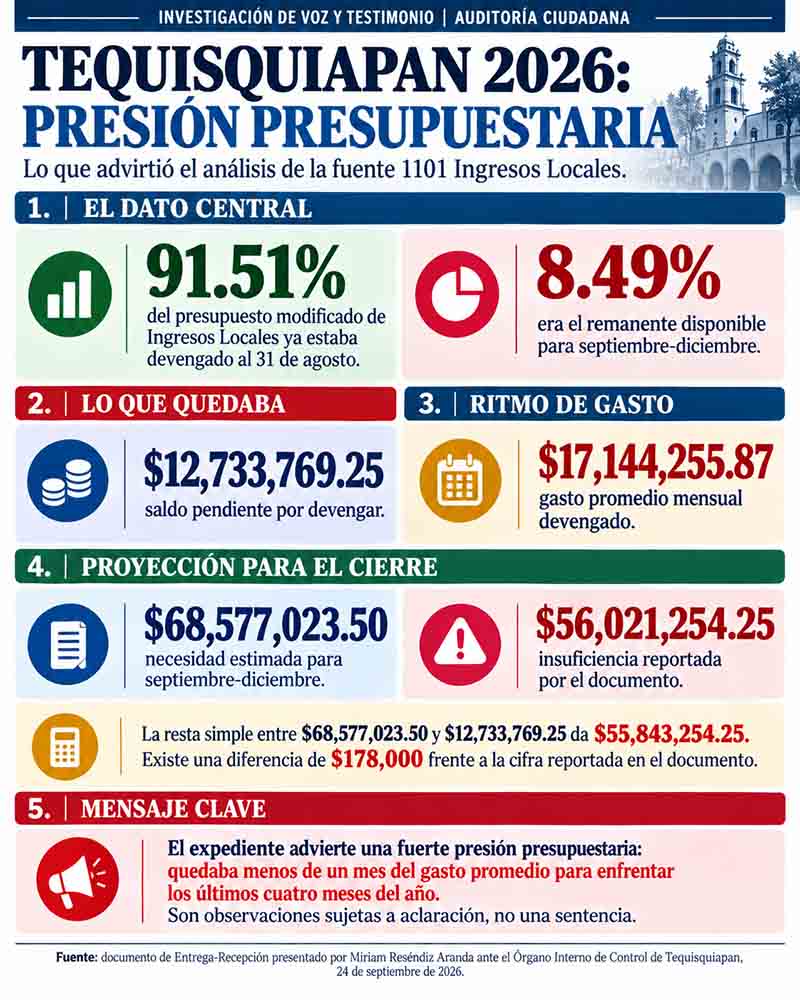
91.51% de los ingresos locales ya estaba devengado
Uno de los principales señalamientos se encuentra en la revisión del FUM 12, Presupuesto de Egresos, específicamente en la fuente de financiamiento 1101 denominada “Ingresos Locales”.
De acuerdo con el documento, al 31 de agosto de 2026 ya se había devengado 91.51 por ciento del presupuesto total modificado correspondiente a esa fuente. Eso significaba que quedaba únicamente 8.49 por ciento disponible para cubrir septiembre, octubre, noviembre y diciembre.
El documento califica esta situación como un agotamiento anticipado del presupuesto y solicita una justificación técnica. El saldo pendiente por devengar que aparece en el expediente era de $12,733,769.25.
El ritmo de gasto era superior al dinero que quedaba
La revisión calculó que el Municipio había mantenido un gasto promedio mensual devengado de aproximadamente $17,144,255.87.
Quedaban $12.73 millones para cuatro meses, mientras el ritmo promedio mensual registrado hasta agosto era de poco más de $17.14 millones. El documento advierte que, de mantenerse ese comportamiento, existía riesgo de insuficiencia presupuestaria para garantizar la operación durante el cierre del ejercicio fiscal.
Proyectaron una necesidad de $68.5 millones para cerrar el año
Con base en ese promedio mensual, el análisis contenido en la Entrega-Recepción proyectó una necesidad de gasto para septiembre, octubre, noviembre y diciembre de $68,577,023.50.
Frente a los $12,733,769.25 que quedaban pendientes por devengar, el documento afirmó que podría existir una insuficiencia de $56,021,254.25.
Sin embargo, Voz y Testimonio detectó una inconsistencia matemática dentro del propio documento. La resta entre las cifras utilizadas en el análisis es:
$68,577,023.50 – $12,733,769.25 = $55,843,254.25.
Por lo tanto, existe una diferencia de 178 mil pesos entre el déficit proyectado que consigna el documento y el resultado aritmético de las cantidades que éste mismo utiliza.
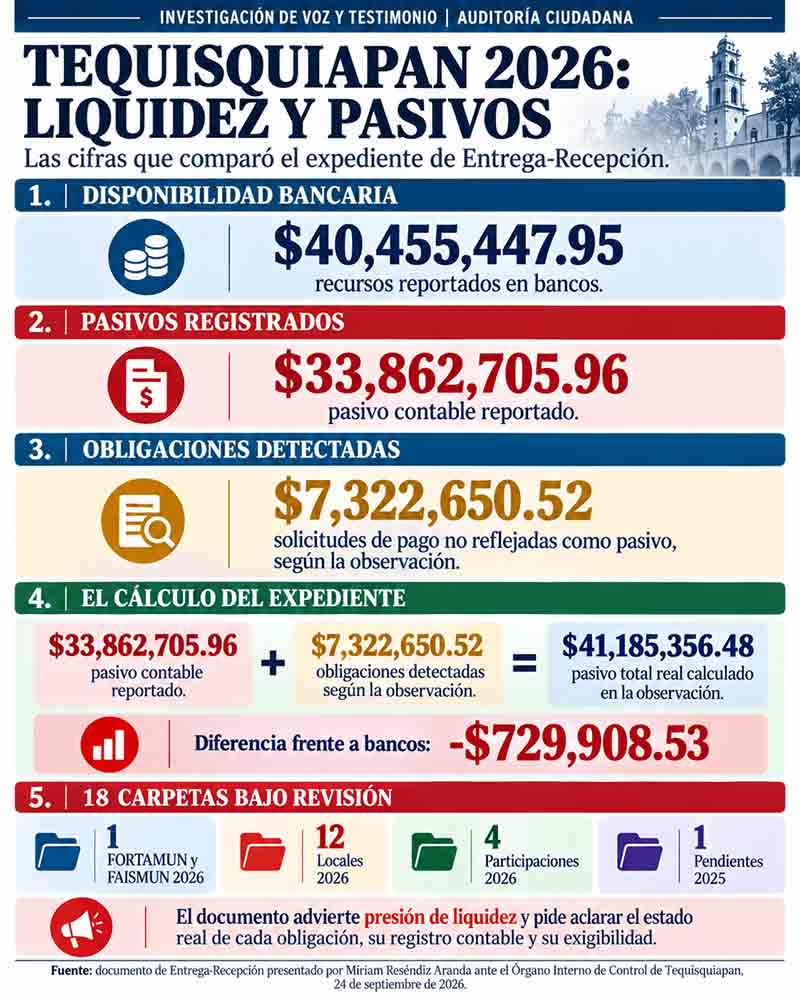
$40.4 millones en bancos frente a más de $41.1 millones en obligaciones calculadas
Otra de las observaciones se encuentra en el FUM 9, Flujo de Efectivo. El documento reporta una disponibilidad bancaria de $40,455,447.95.
Frente a ella aparecían pasivos registrados contablemente por $33,862,705.96. Durante la revisión física de las carpetas de pagos pendientes se identificaron otras obligaciones por $7,322,650.52 que, según el documento, no se encontraban reflejadas como pasivos en la contabilidad municipal.
Al sumar ambas cantidades, el expediente calcula obligaciones por $41,185,356.48, una diferencia de $729,908.53 respecto de los recursos disponibles en bancos.
El documento utiliza esta comparación para advertir sobre una posible insuficiencia de liquidez. Estas cifras corresponden a una observación de Entrega-Recepción y requerían ser aclaradas y conciliadas posteriormente.
Las 18 carpetas de pagos pendientes
El expediente describe además 18 carpetas físicas relacionadas con pagos pendientes: una de FORTAMUN y FAISMUN 2026; doce de pagos pendientes con recursos locales; cuatro de participaciones; y una con pendientes correspondientes a 2025.
El señalamiento central es que esas carpetas estaban registradas dentro del archivo, pero no se encontraban incorporadas correctamente en el formato de “Asuntos en Trámite”, pese a contener documentación relacionada con obligaciones todavía pendientes.
La cifra de $7,322,650.52 aparece además desglosada en una relación de solicitudes de pago pendientes con nombres de proveedores, fechas e importes. Esto no significa automáticamente que esa cantidad constituya un daño patrimonial; el proceso exigía aclarar cada obligación, su soporte, registro presupuestal y estado real de pago.
Dos transferencias por $727 mil con la misma referencia
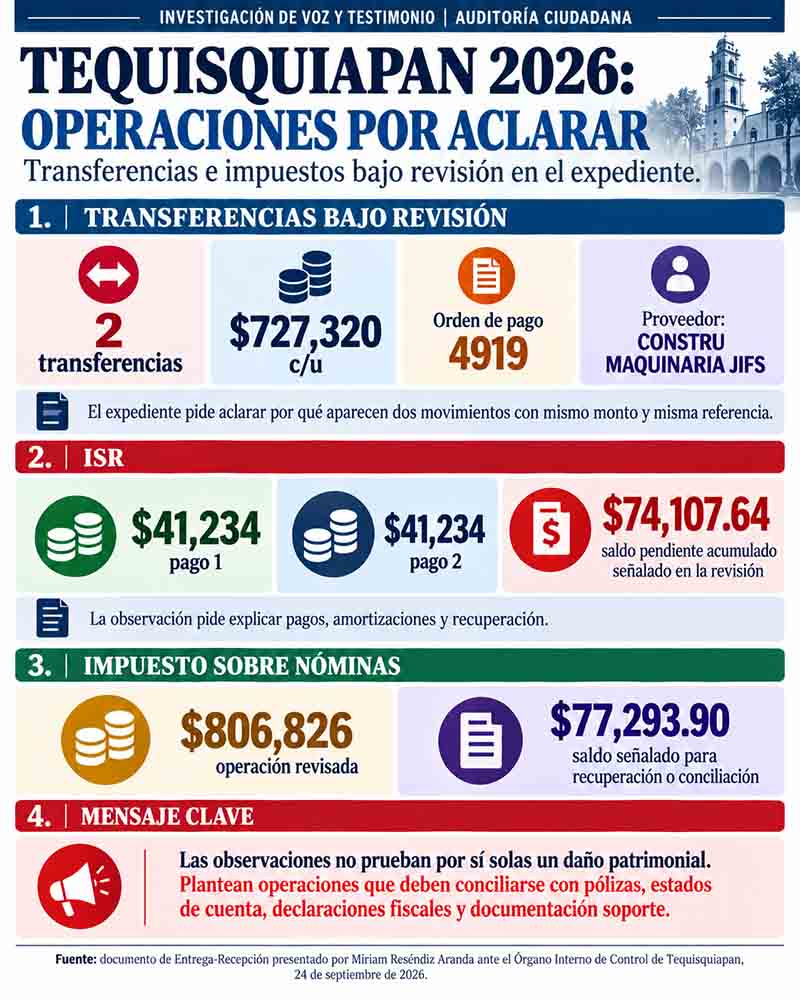
Entre los movimientos bancarios revisados también se detectaron dos transferencias electrónicas por $727,320 cada una a favor del proveedor identificado en el expediente como CONSTRU MAQUINARIA JIFS.
De acuerdo con la observación, ambas operaciones aparecen relacionadas con la misma fecha, mismo monto y misma orden de pago: 4919.
El documento no establece definitivamente que se haya producido un doble pago. Solicita explicar por qué aparecen dos movimientos con características coincidentes y determinar si existió una duplicidad bancaria, un error de dispersión, dos obligaciones diferentes o alguna corrección posterior.
Pagos de ISR y otros saldos sujetos a aclaración
Otro apartado analiza pagos relacionados con retenciones de Impuesto Sobre la Renta. Para abril de 2026 se localizaron dos pagos de $41,234 realizados el 15 y el 19 de mayo. El total erogado fue $82,468.
Posteriormente se aplicaron amortizaciones y, según la documentación revisada, al 31 de agosto todavía existía un saldo pendiente de $23,802.96. Al integrar otros movimientos relacionados con mayo, el documento estableció un saldo acumulado pendiente de $74,107.64.
Dentro de la revisión financiera aparece además una operación relacionada con el Impuesto Sobre Nóminas correspondiente a febrero de 2025. El expediente reporta movimientos por aproximadamente $806,826 y una recuperación parcial; el saldo señalado al cierre era de $77,293.90.
32 asuntos de transparencia seguían pendientes
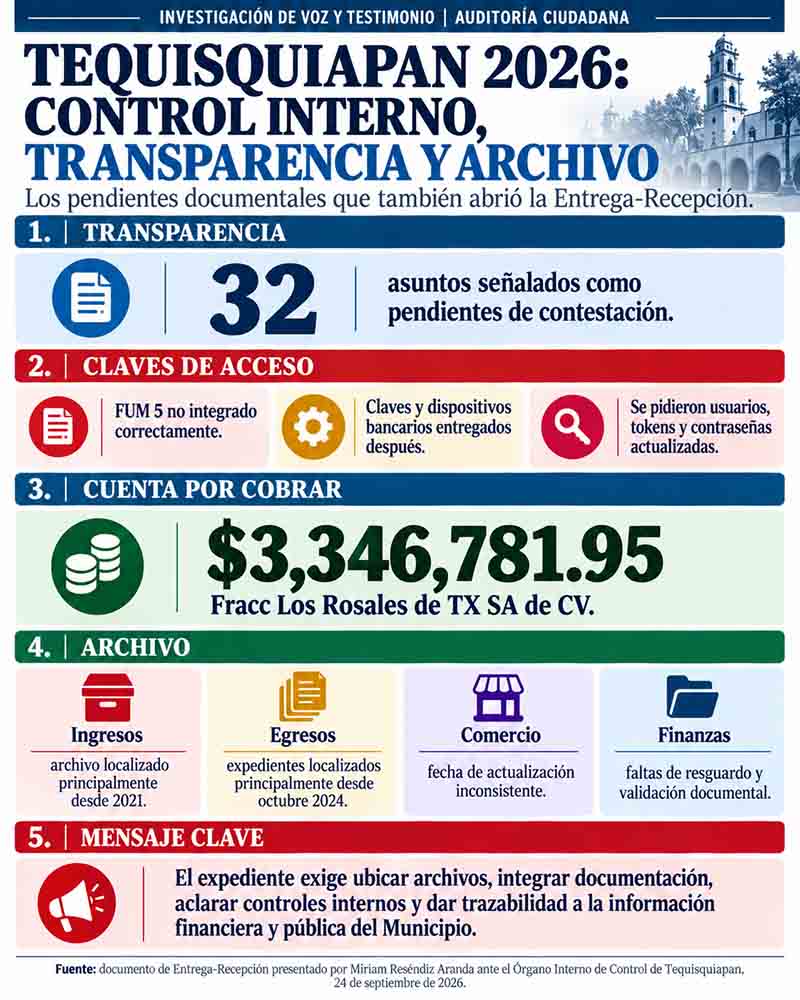
La revisión del formato FUM 21 “Asuntos en Trámite” encontró 32 registros relacionados con transparencia identificados como “PENDIENTE DE CONTESTACIÓN” y recibidos entre julio y mediados de agosto de 2026.
Según el expediente, al 31 de agosto no se había incorporado la respuesta ni se encontraban claramente identificadas las fechas límite correspondientes.
También se señaló que el FUM 5 “Claves de Acceso” no fue integrado correctamente por el titular saliente de Finanzas y que claves de banca electrónica, contraseñas y dispositivos tuvieron que ser proporcionados posteriormente por personal de la Dirección de Finanzas.
Una cuenta por cobrar de $3.34 millones
La revisión detectó un saldo de $3,346,781.95 registrado como derecho a recibir efectivo a largo plazo en la cuenta “Fracc Los Rosales de TX SA de CV”.
Según el documento, durante la inspección no se presentó el expediente físico que permitiera conocer con claridad el origen jurídico del adeudo ni las gestiones realizadas para recuperarlo. La observación solicitó localizar contratos, convenios, facturas o resoluciones relacionadas y acreditar las acciones de cobro emprendidas.
Archivos incompletos en distintas áreas
En la Jefatura de Ingresos la revisión reportó documentación únicamente desde 2021 en adelante. En Egresos, los expedientes disponibles comenzaban principalmente a partir de octubre de 2024.
También fueron señaladas conciliaciones bancarias sin firmas y estados financieros cuya documentación o validación formal fue cuestionada.
El documento no establece que esa información haya sido destruida o sustraída. Exige acreditar si fue trasladada al Archivo de Concentración, Archivo Histórico u otra dependencia y presentar las actas correspondientes.
No es una auditoría concluida
La relevancia del documento radica precisamente en su naturaleza. No se trata de una auditoría definitiva ni de una resolución que determine responsabilidades.
Es un pliego de observaciones de Entrega-Recepción presentado por la servidora pública entrante después de revisar la información que recibió del equipo saliente. Su función es señalar inconsistencias y exigir explicaciones.
Por esa razón, cualquier conclusión definitiva depende de lo que haya ocurrido después: las respuestas de los funcionarios salientes, las solventaciones presentadas, los reintegros realizados, las correcciones contables y las determinaciones del Órgano Interno de Control.
Lo que deja el documento
Al 31 de agosto de 2026, el expediente señalaba 91.51% del presupuesto modificado de Ingresos Locales ya devengado; $12.73 millones pendientes por devengar; un ritmo promedio de gasto de $17.14 millones mensuales; una necesidad proyectada superior a $68.5 millones; una insuficiencia estimada superior a $55 millones; $40.45 millones disponibles en bancos; $33.86 millones en pasivos contabilizados; otros $7.32 millones en obligaciones identificadas; dos transferencias de $727,320 que debían aclararse; saldos pendientes relacionados con impuestos; una cuenta por cobrar de $3.34 millones; y 32 asuntos de transparencia señalados como pendientes.
Ninguno de estos elementos, por sí solo, prueba un delito. Pero juntos explican por qué la servidora pública entrante decidió presentar formalmente las observaciones ante el Órgano Interno de Control y solicitar que los responsables salientes fueran requeridos para aclararlas.
Ahí está, por ahora, la historia documental.
En una segunda entrega, Voz y Testimonio abordará cómo parte de estos hallazgos se relacionan posteriormente con una denuncia presentada ante las autoridades anticorrupción, así como otras líneas de investigación que no forman parte de este documento de Entrega-Recepción.