Investigación de Voz y Testimonio | Auditoría Ciudadana
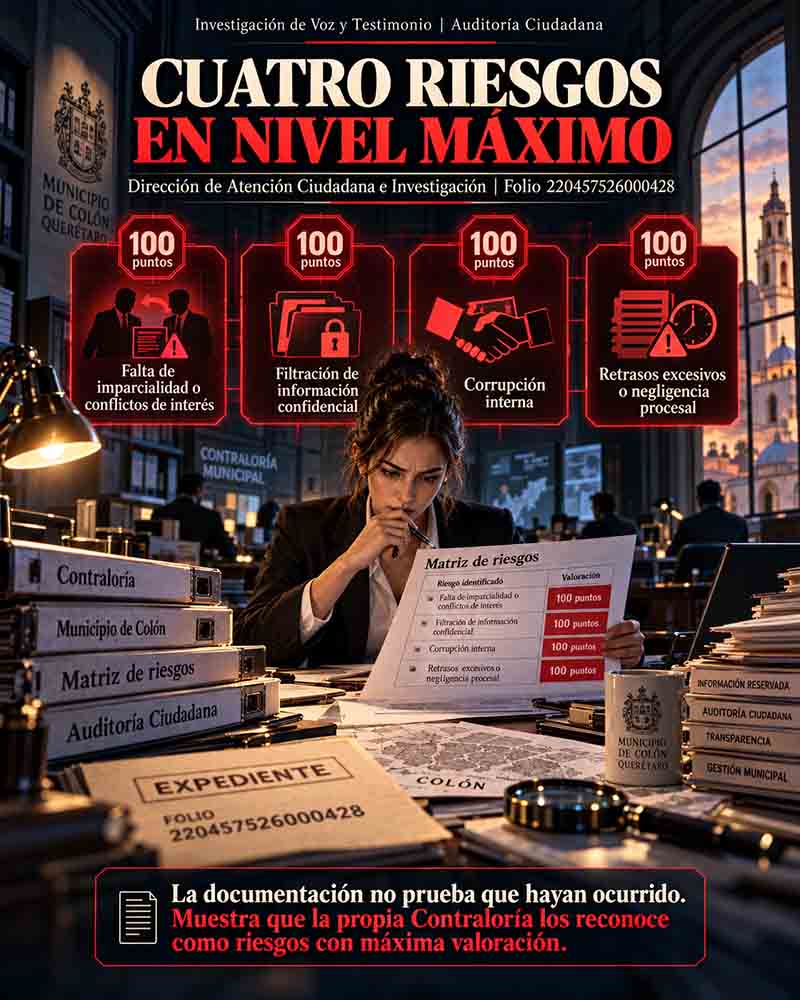
COLÓN, QRO.— Documentos oficiales entregados por el propio Municipio de Colón a Voz y Testimonio, como parte del proyecto Auditoría Ciudadana, revelan que la Dirección encargada de investigar posibles faltas administrativas dentro del gobierno municipal identificó cuatro riesgos con la máxima calificación de su matriz institucional: corrupción interna, falta de imparcialidad o conflictos de interés, filtración de información confidencial y retrasos excesivos o negligencia procesal.
La documentación fue entregada en respuesta al folio 220457526000428 y forma parte de las matrices de riesgos de distintas áreas de la Secretaría de la Contraloría Municipal.
Los documentos no acreditan que esos hechos hayan ocurrido. Lo que muestran es que la propia Contraloría los reconoce como riesgos dentro de sus procesos y les asigna niveles particularmente elevados de probabilidad e impacto.
Cuatro riesgos alcanzan 100 puntos
La Dirección de Atención Ciudadana e Investigación es el área que, de acuerdo con la propia documentación, recibe quejas y denuncias, investiga posibles actos de corrupción o faltas administrativas y, cuando corresponde, turna los asuntos para su substanciación o a otras autoridades.
En su matriz aparecen ocho riesgos. Cuatro reciben 10 puntos de probabilidad y 10 de impacto, lo que produce una valoración de 100 puntos:
- Falta de imparcialidad o conflictos de interés: 100.
- Filtración de información confidencial: 100.
- Corrupción interna: 100.
- Retrasos excesivos o negligencia procesal: 100.
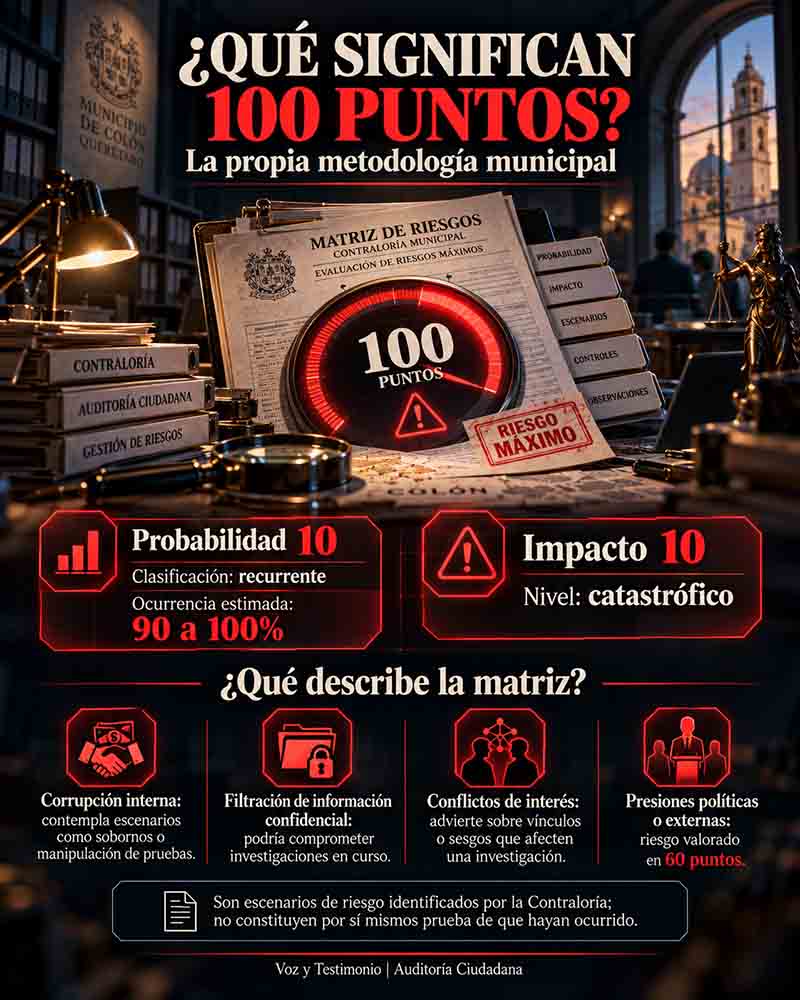
La relevancia aumenta al revisar la metodología utilizada por el propio Municipio. En la escala incorporada a la matriz, una probabilidad de 10 es clasificada como “recurrente” y corresponde, según el instrumento municipal, a una probabilidad de ocurrencia de entre 90 y 100 por ciento. El impacto 10 corresponde al nivel denominado “catastrófico” dentro de la metodología.
¿Qué entiende la Contraloría por “corrupción interna”?
La matriz no se limita a nombrar los riesgos: también los describe.
En el apartado denominado “corrupción interna”, la Contraloría contempla situaciones que pueden ir desde la aceptación de sobornos hasta la manipulación de pruebas y advierte que ello afectaría la legitimidad de la autoridad investigadora.
En otro apartado identifica como riesgo la “filtración de información confidencial”, al señalar que podría comprometer investigaciones en curso y generar desconfianza institucional.
Respecto de la falta de imparcialidad o conflictos de interés, el documento advierte sobre la posibilidad de que quienes investigan tengan vínculos o sesgos capaces de influir en el resultado de una investigación.
La matriz también identifica “presiones políticas o externas”, con una valoración de 60 puntos. En este caso, el propio documento plantea como riesgo que investigaciones puedan ser manipuladas o direccionadas por intereses externos.
Ninguna de estas descripciones constituye por sí misma evidencia de que esas conductas se hayan materializado. Se trata de escenarios de riesgo identificados por el propio órgano de control.
Capacitación insuficiente y uso indebido de facultades
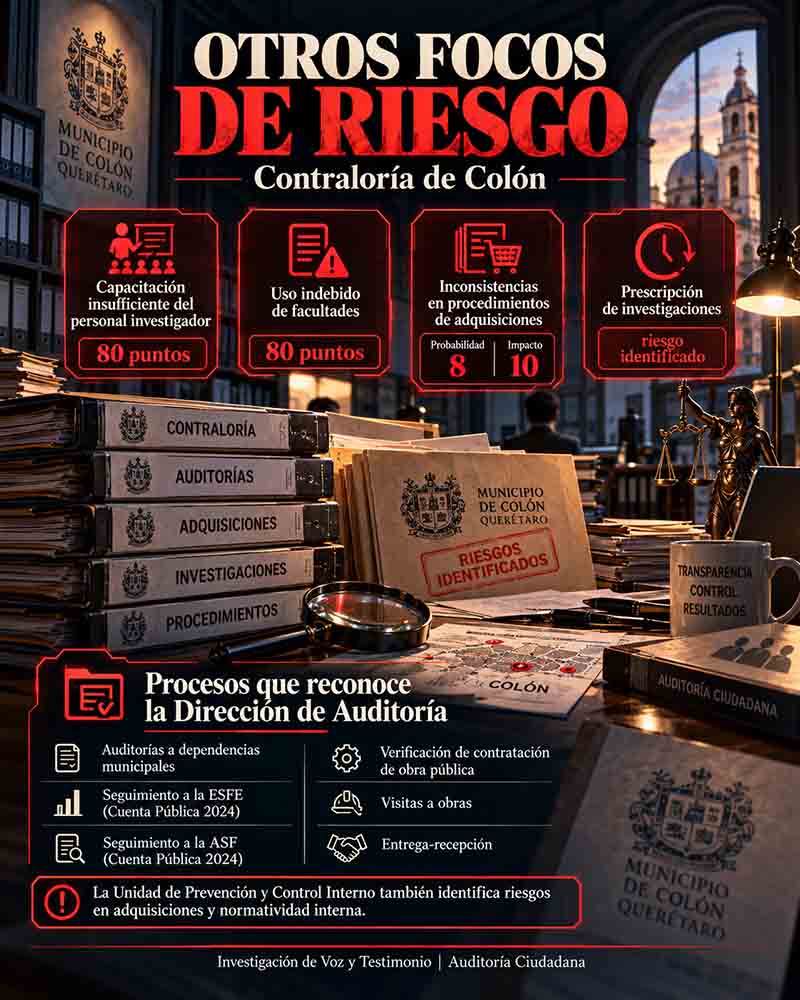
Otros dos riesgos alcanzan 80 puntos. Uno corresponde a capacitación insuficiente del personal investigador; el otro, al posible uso indebido de facultades.
También aparece el riesgo de que investigaciones por posibles faltas administrativas puedan prescribir, aunque éste recibe una valoración inferior.
La documentación establece acciones destinadas a mitigar algunos de estos escenarios, entre ellas mayor supervisión, capacitación del personal y fortalecimiento de determinados controles.
Adquisiciones también aparecen como área de riesgo
La revisión de Voz y Testimonio encontró otro dato relevante en las matrices correspondientes a la estructura de Contraloría.
La Unidad de Prevención y Control Interno identifica como riesgo las “inconsistencias en los procedimientos de adquisiciones”, relacionado con la posibilidad de que esos procedimientos no cumplan los requisitos establecidos en la legislación y demás normativa aplicable.
La valoración consignada es de 8 en probabilidad y 10 en impacto. El documento también identifica problemas relacionados con la normatividad interna.
Auditorías internas y fiscalización
Otra matriz, correspondiente a la Dirección de Auditoría, Prevención y Atención de Instrumentos de Rendición de Cuentas, permite conocer qué procesos reconoce formalmente la Contraloría.
Entre ellos aparecen auditorías a dependencias municipales; seguimiento a la auditoría de la Cuenta Pública 2024 realizada por la ESFE; seguimiento a la fiscalización de la Cuenta Pública 2024 de la ASF; verificación de procedimientos de contratación de obra pública; visitas a obras; y procesos de entrega-recepción.
La misma área identifica como riesgo no realizar auditorías internas a las dependencias municipales, al considerar que ello impediría evaluar adecuadamente el cumplimiento normativo y la correcta aplicación de los recursos públicos.
Voz y Testimonio abre una segunda etapa de investigación
A partir de estos documentos, Auditoría Ciudadana de Voz y Testimonio abrió una nueva línea de investigación.
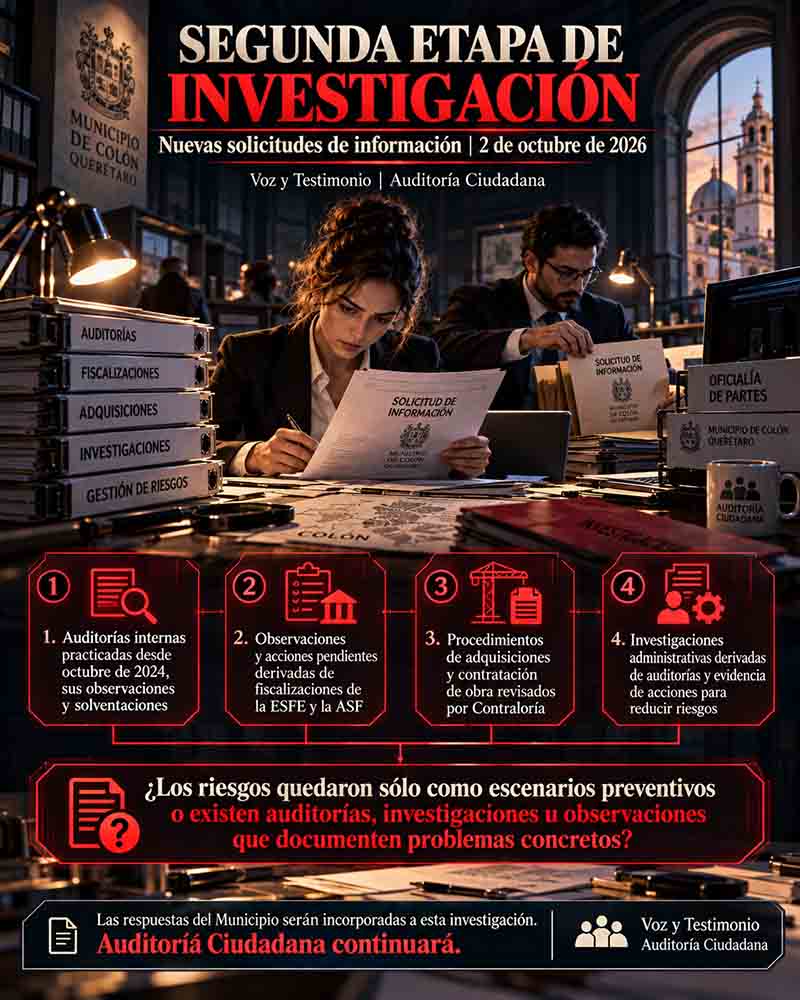
Este 2 de octubre fueron presentadas cuatro nuevas solicitudes de información ante el Municipio de Colón.
Se solicitó conocer las auditorías internas practicadas desde octubre de 2024, sus observaciones y solventaciones; las observaciones y acciones pendientes derivadas de fiscalizaciones de la ESFE y ASF; los procedimientos de adquisiciones y contratación de obra revisados por Contraloría; las investigaciones administrativas derivadas de auditorías; y la evidencia de las acciones implementadas para reducir los riesgos identificados en las propias matrices municipales.
La investigación buscará responder una pregunta distinta a la que permiten contestar los documentos conocidos hasta ahora:
¿Los riesgos identificados por la Contraloría permanecieron únicamente como escenarios preventivos o existen auditorías, investigaciones u observaciones que documenten problemas concretos?
Las respuestas del Municipio serán incorporadas a esta investigación.
Auditoría Ciudadana continuará.