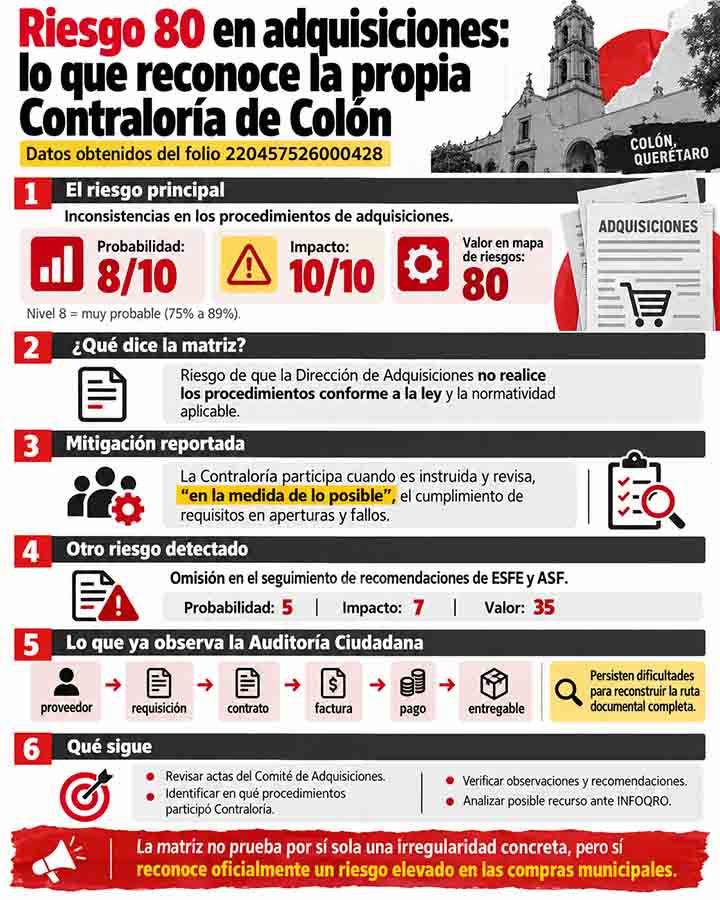
La matriz de la Unidad de Prevención y Control Interno asigna probabilidad 8 e impacto 10 al riesgo de compras fuera de norma. Se trata de una evaluación preventiva, no de una irregularidad demostrada.
La evaluación del propio control interno
COLÓN, QRO.— Una respuesta oficial entregada al folio 220457526000428 permitió a la Auditoría Ciudadana de Voz y Testimonio examinar cinco archivos Excel de áreas de la Secretaría de la Contraloría Municipal. En la matriz de la Unidad de Prevención y Control Interno figura como riesgo: «Que la Dirección de Adquisiciones no lleve a cabo los procedimientos de adquisición conforme a los requisitos establecidos en la Ley de la materia y demás normatividad aplicable». La valoración es 8 de 10 en probabilidad, 10 de 10 en impacto y 80 puntos en el mapa de riesgos. En la escala de la propia matriz, 8 equivale a «muy probable», con un intervalo metodológico de 75 a 89 por ciento. Esa calificación no equivale a comprobar que una compra específica fue irregular ni debe leerse como incidencia estadística observada.
¿Cómo intenta prevenir las inconsistencias?
La respuesta indica que, cuando es instruida, la unidad participa como representante suplente de la Contraloría en procedimientos de adquisiciones. En aperturas de propuestas técnicas y económicas y en fallos revisa «en la medida de lo posible» el cumplimiento de los requisitos de las bases y anexos. Para verificar la eficacia real del control es necesario examinar actas de sesiones, procedimientos atendidos, observaciones formuladas y su seguimiento.
Lo que ya examina Auditoría Ciudadana
El hallazgo complementa las investigaciones sobre adjudicaciones directas de Comunicación Social en 2025 y sobre las dificultades para reconstruir la cadena proveedor, requisición, contrato, factura, pago y entregable. Otra revisión encontró alrededor de 9.41 millones de pesos acumulados en montos contractuales de formatos trimestrales de publicidad, frente a aproximadamente 4.65 millones ejercidos en la partida 3611. Esa diferencia está pendiente de conciliación: no demuestra por sí sola un gasto sin respaldo ni que se comparen magnitudes contables equivalentes.
Riesgo de omitir recomendaciones de ESFE y ASF
La misma matriz reconoce como riesgo no dar seguimiento a recomendaciones vigentes de la Entidad Superior de Fiscalización del Estado de Querétaro, la Auditoría Superior de la Federación u otras autoridades. Le asigna probabilidad 5, impacto 7 y nivel 35. Como mitigación, señala revisiones periódicas en SICOFEQ. El documento no prueba que una recomendación concreta se haya dejado de atender.
Información pendiente y siguientes pasos
La solicitud incluyó matrices, evaluaciones, pruebas de controles, planes, indicadores, avances y riesgos materializados. Los cinco Excel revisados no acreditan por sí mismos la entrega de una evaluación integral de todas las dependencias ni de la totalidad de los soportes solicitados. Voz y Testimonio analiza la pertinencia de recurrir ante INFOQRO para obtenerlos. La siguiente revisión contrastará actas del Comité de Adquisiciones, intervenciones de Contraloría, observaciones y decisiones de adjudicación con contratos y pagos. Este trabajo continúa el reportaje publicado el 2 de octubre sobre cuatro riesgos máximos de la Contraloría; aquí el enfoque es el control preventivo específico de las compras municipales.
Antecedente: Contraloría de Colón identifica cuatro riesgos máximos (2 de octubre de 2026).