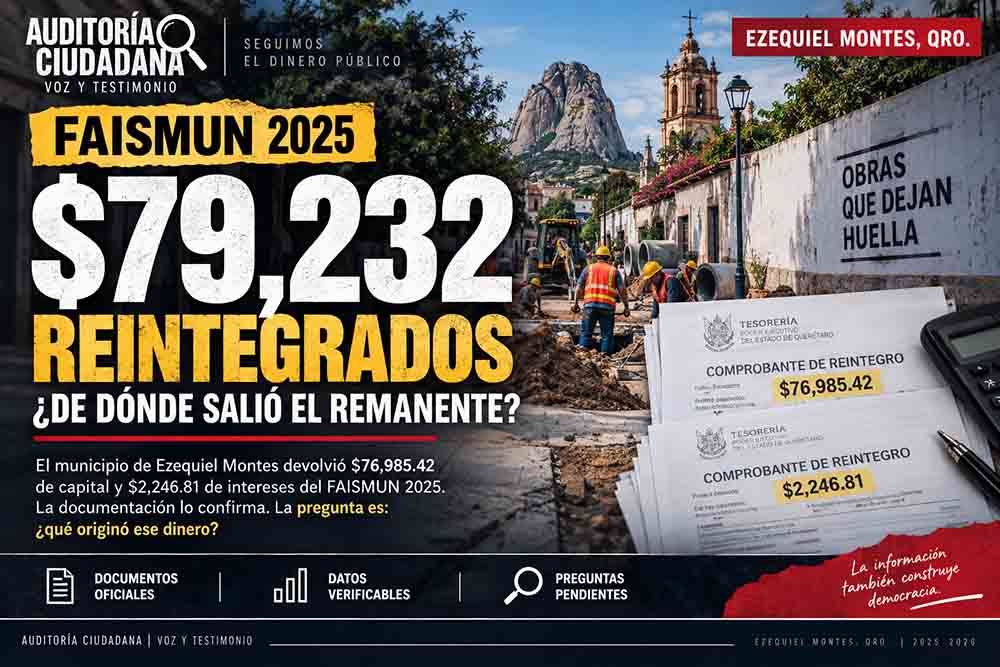
Auditoría Ciudadana documentó la devolución de $76,985.42 de capital y $2,246.81 de intereses correspondientes al FAISMUN 2025. El expediente entregado por el municipio acredita el reintegro, pero no explica de manera directa qué generó específicamente el remanente de capital devuelto.
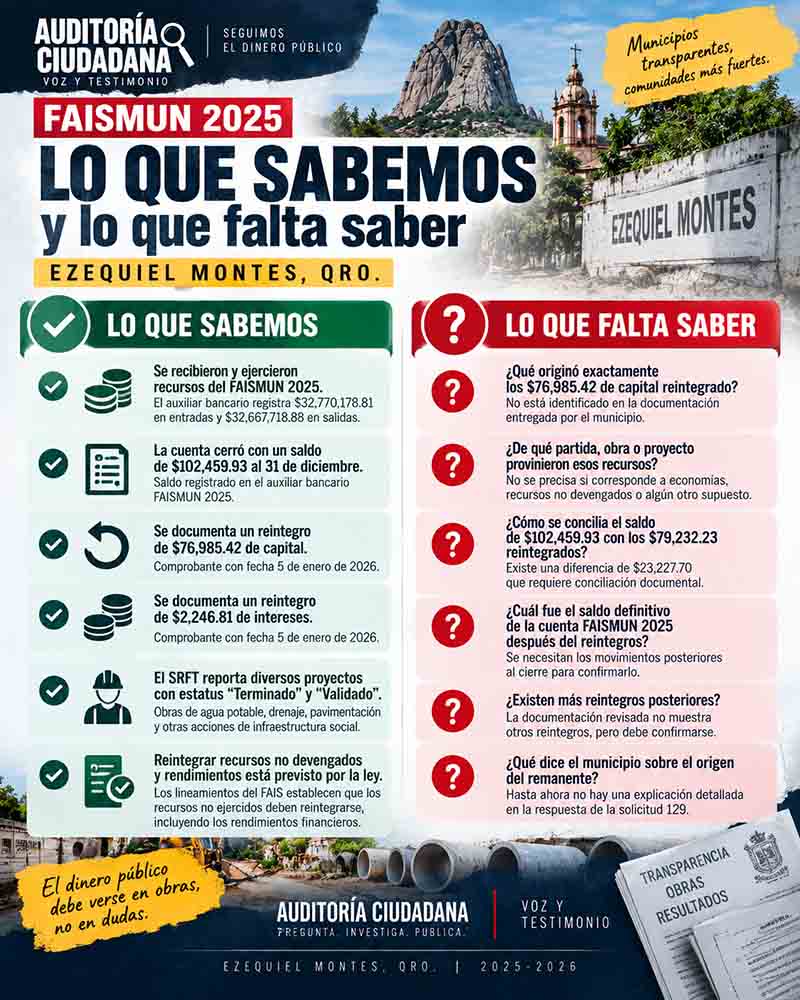
EZEQUIEL MONTES, Qro.— El municipio de Ezequiel Montes documentó el reintegro de $79,232.23 relacionados con recursos del Fondo de Aportaciones para la Infraestructura Social Municipal (FAISMUN) 2025, de acuerdo con información entregada a Auditoría Ciudadana de Voz y Testimonio mediante la solicitud de acceso a la información 129, vinculada al folio PNT 220457826000179.
La cantidad está integrada por $76,985.42 identificados documentalmente como reintegro de capital y $2,246.81 correspondientes a intereses. Los comprobantes proporcionados por la Secretaría de Finanzas registran como fecha de aplicación el 5 de enero de 2026.
La devolución, por sí misma, no constituye evidencia de una irregularidad. La pregunta que permanece abierta es más específica: ¿qué originó exactamente los $76,985.42 de capital que fueron reintegrados?
La cuenta cerró con más de 102 mil pesos
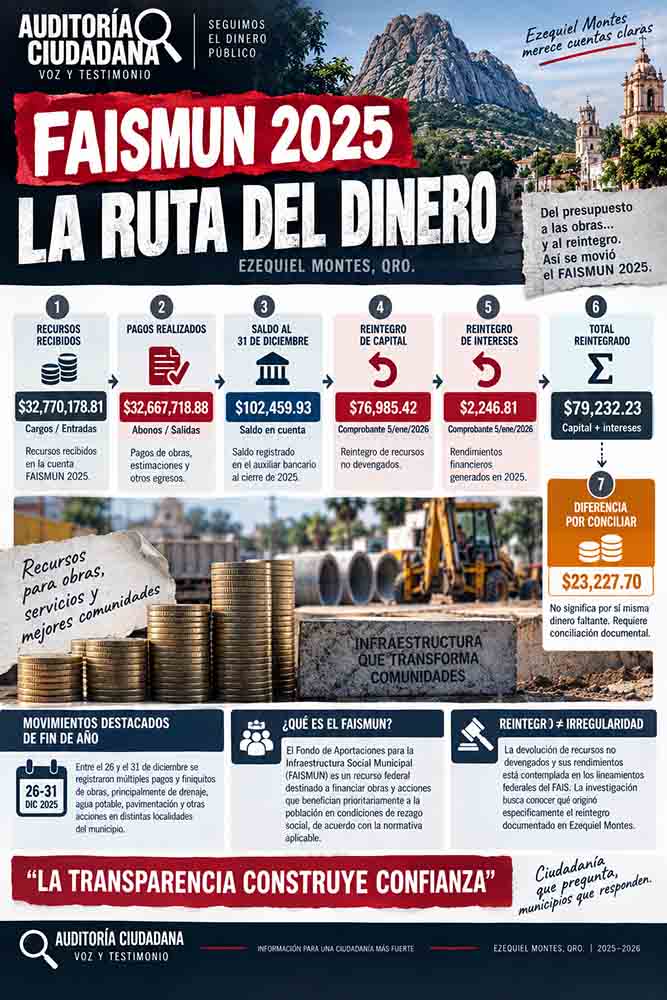
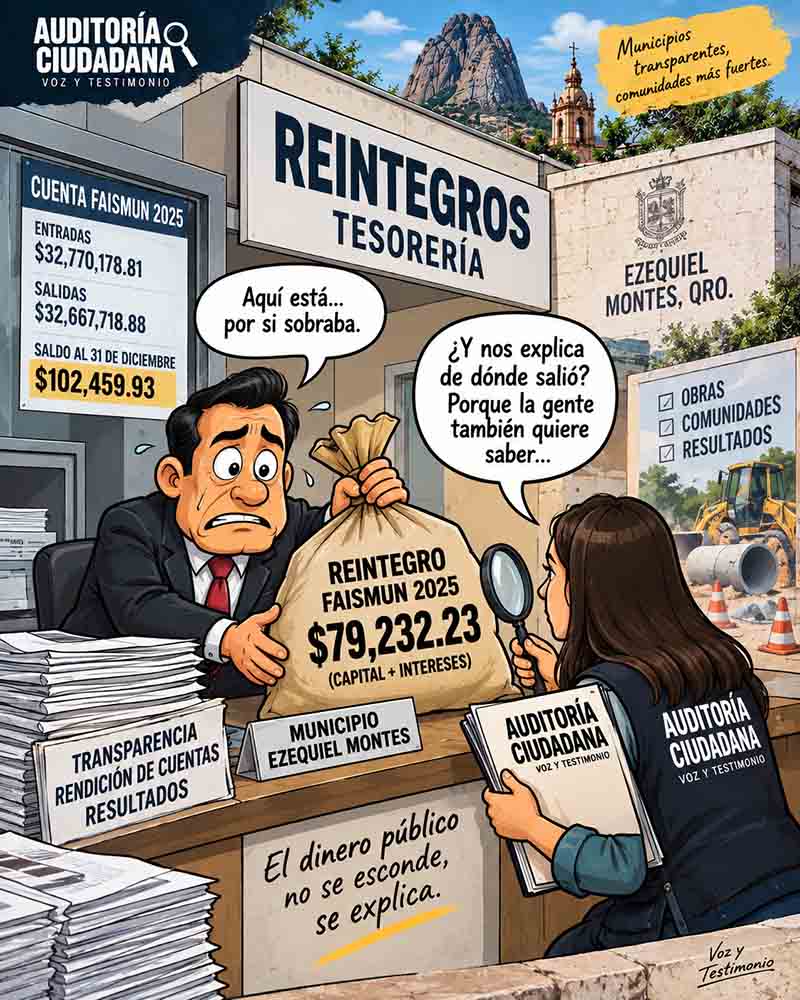
Auditoría Ciudadana revisó también el auxiliar de la cuenta identificada como FAISMUN 2025. El documento contable reporta movimientos acumulados por $32,770,178.81 en cargos y $32,667,718.88 en abonos, para cerrar el 31 de diciembre de 2025 con un saldo de $102,459.93.
Los últimos días del año muestran múltiples movimientos relacionados con estimaciones y finiquitos de obras. Después de esos movimientos, la cuenta terminó el ejercicio con los $102 mil 459.93 señalados.
| Concepto | Monto |
|---|---|
| Reintegro de capital FAISMUN 2025 | $76,985.42 |
| Reintegro de intereses FAISMUN 2025 | $2,246.81 |
| Total documentado | $79,232.23 |
Los documentos registran al Poder Ejecutivo del Estado de Querétaro como receptor del movimiento. La diferencia aritmética entre el saldo contable al 31 de diciembre y los dos reintegros documentados es de $23,227.70.
Sin embargo, los documentos revisados no permiten afirmar que esa diferencia constituya otro reintegro, gasto pendiente o recurso disponible. Para establecerlo se requiere conciliar completamente los movimientos bancarios y contables posteriores al cierre. Por ello, Auditoría Ciudadana no atribuye todavía un destino a esa diferencia.
Las obras aparecen terminadas
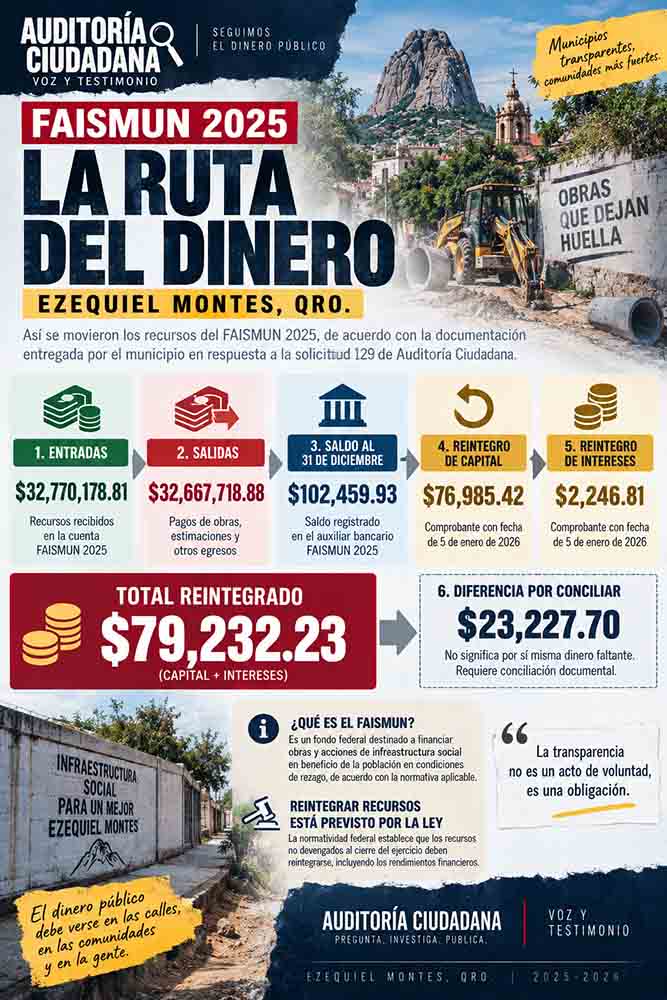
La revisión del Informe Definitivo 2025 del Sistema de Recursos Federales Transferidos (SRFT) agrega un elemento importante. El informe correspondiente a Ezequiel Montes contiene obras financiadas con FAISMUN y registra diversos proyectos con estatus de terminación y validación de avances.
Entre ellos aparecen trabajos de agua potable, drenaje, pavimentación e infraestructura social. Uno de los registros corresponde a la rehabilitación de la red de agua potable en calle Reforma, en Villa Progreso, con un monto modificado de $222,314.31, ejercicio y pago por la misma cantidad y estatus terminado.
Por ello, la información revisada no permite sostener que los $76,985.42 se hayan reintegrado como consecuencia de una obra inconclusa. Afirmarlo iría más allá de lo que demuestran los documentos.
Reintegrar recursos está previsto
Las disposiciones federales aplicables al FAIS contemplan el reintegro de recursos federales que se encuentren en los supuestos previstos por la normativa, así como el tratamiento de los rendimientos financieros. En consecuencia, la existencia del reintegro no demuestra por sí misma un manejo irregular del FAISMUN.
Lo que la documentación municipal todavía no explica de manera directa es qué operación, economía, diferencia contractual, recurso no devengado u otra circunstancia concreta produjo los $76,985.42 que terminaron siendo devueltos.
El rastro de los intereses
El auxiliar contable muestra que durante 2025 la cuenta FAISMUN generó rendimientos financieros. Aparecen registros de intereses bancarios durante distintos meses del ejercicio y, dentro del expediente municipal, un comprobante por $2,246.81 bajo el concepto de reintegro de intereses FAISMUN 2025.
Una respuesta que abre otra pregunta
La solicitud 129 no pidió únicamente conocer cuánto dinero había disponible. Solicitó información sobre avance físico-financiero de las obras, registros del SRFT y MIDS, conciliación entre contabilidad, Cuenta Pública, contratos y pagos, observaciones, reintegros y documentación relacionada con la fiscalización del fondo.
La respuesta permitió localizar el reintegro. Pero conocer que el dinero fue devuelto no resuelve completamente la fiscalización ciudadana.
Ahora falta determinar por qué quedaron exactamente $76,985.42 de capital sujetos a reintegro y de qué parte de la programación financiera del FAISMUN provinieron.
Auditoría Ciudadana mantiene cinco preguntas:
1. ¿Qué originó los $76,985.42 reintegrados como capital?
2. ¿El monto corresponde a economías de una o varias obras, recursos no devengados u otro supuesto?
3. ¿A qué proyectos o partidas estaban originalmente asociados esos recursos?
4. ¿Cómo se concilia el saldo de $102,459.93 al 31 de diciembre con los $79,232.23 documentados como reintegros?
5. ¿Cuál fue el saldo definitivo de la cuenta FAISMUN 2025 después del cierre y de los reintegros?
Consulta el expediente
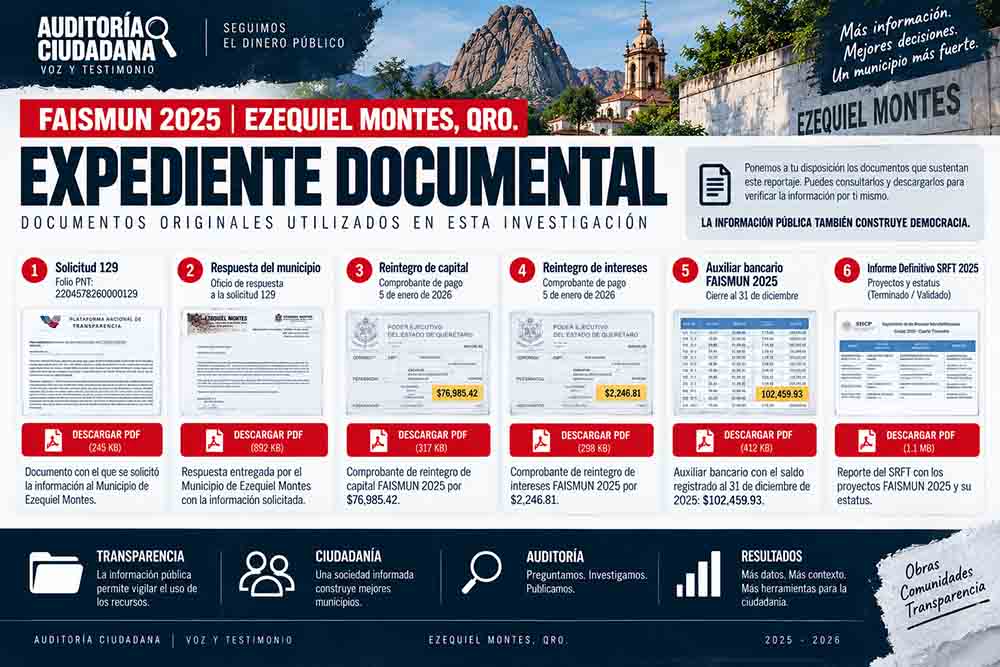
Voz y Testimonio pone a disposición de sus lectores los documentos utilizados para sustentar esta investigación:
- Solicitud 129 — folio PNT 220457826000179
- Respuesta oficial del Municipio de Ezequiel Montes
- Comprobante de reintegro de capital FAISMUN 2025 — $76,985.42
- Comprobante de reintegro de intereses FAISMUN 2025 — $2,246.81
- Auxiliar bancario FAISMUN 2025
- Informe Definitivo 2025 — SRFT
Auditoría Ciudadana | Voz y Testimonio. Investigación basada en documentos entregados por el Municipio de Ezequiel Montes y registros incorporados al expediente de transparencia.