Cuando el municipio no paga lo que debe al IMSS o al ISSSTE, quien pierde es el trabajador — y nadie se entera
Colón, Qro.- Hay un tipo de incumplimiento en el gasto público municipal que pasa casi siempre desapercibido para la ciudadanía pero que tiene consecuencias directas y muy concretas sobre la vida de los trabajadores: el retraso o la omisión en el pago de las aportaciones de seguridad social. Cuando un gobierno municipal no entera puntualmente al IMSS, al ISSSTE o al organismo estatal equivalente las cuotas que corresponden a su plantilla, esos trabajadores acumulan lagunas en su historial de cotización, pierden acceso a prestaciones médicas, ven afectado su fondo de retiro y en algunos casos llegan a la edad de pensión sin los periodos de cotización necesarios. Todo eso ocurre sin que los trabajadores afectados lo sepan con claridad — y sin que los ciudadanos que financian esas aportaciones puedan verificar si el dinero llegó a donde debía llegar.
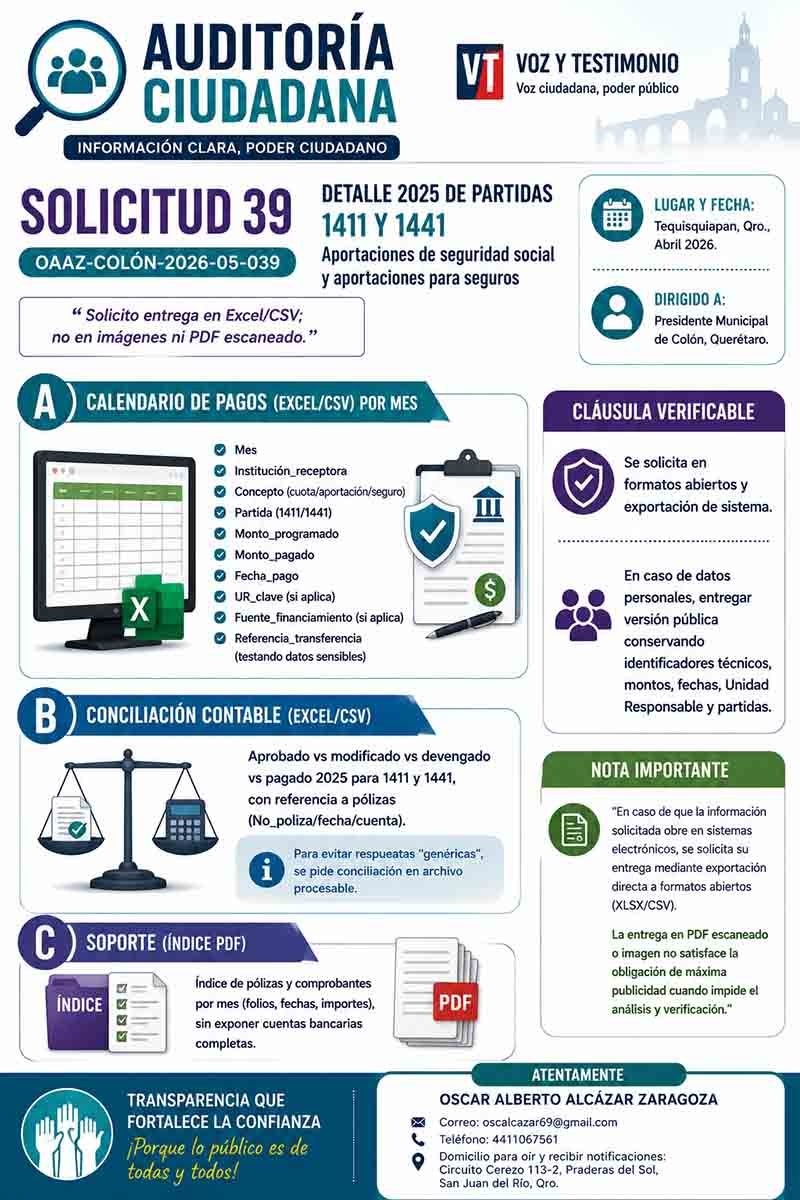
En abril de 2026, como parte de la auditoría ciudadana que Voz y Testimonio realiza al municipio de Colón, Querétaro, se presentó la solicitud OAAZ-COLÓN-2026-05-039, que pide transparencia completa sobre el ejercicio 2025 de dos partidas críticas del Capítulo 1000: la 1411, correspondiente a aportaciones de seguridad social, y la 1441, correspondiente a aportaciones para seguros.
¿Qué se pidió?
La solicitud se estructuró en tres bloques que juntos permiten una auditoría completa del cumplimiento del municipio con sus obligaciones de seguridad social.
El primero fue el calendario de pagos mes a mes en Excel o CSV: para cada mes de 2025, la institución receptora del pago, el concepto específico —cuota obrera, cuota patronal, aportación al fondo de retiro, seguro de vida, u otro—, la partida utilizada (1411 o 1441), el monto programado, el monto efectivamente pagado, la fecha exacta del pago y la referencia de la transferencia con datos sensibles testados. Ese calendario permite identificar de inmediato si hay meses en que el municipio no pagó, si pagó menos de lo programado o si pagó fuera de los plazos que la ley establece — con las multas y recargos que eso implica para el propio municipio y los perjuicios que genera para los trabajadores.
El segundo bloque fue la conciliación contable en Excel o CSV: la comparación entre lo aprobado, lo modificado, lo devengado y lo efectivamente pagado en 2025 para ambas partidas, con referencia a las pólizas contables que respaldan cada movimiento. Esa conciliación es la prueba de que el municipio no solo presupuestó las aportaciones sino que las ejerció correctamente — que el dinero no quedó comprometido en papel mientras los enteros al seguro social se retrasaban o se omitían.
El tercer bloque fue el índice de soportes en PDF: los folios, fechas e importes de las pólizas y comprobantes de pago por mes, sin exponer cuentas bancarias completas. Ese índice permite cruzar la conciliación contable con los documentos que la respaldan y verificar que cada registro tiene su comprobante.
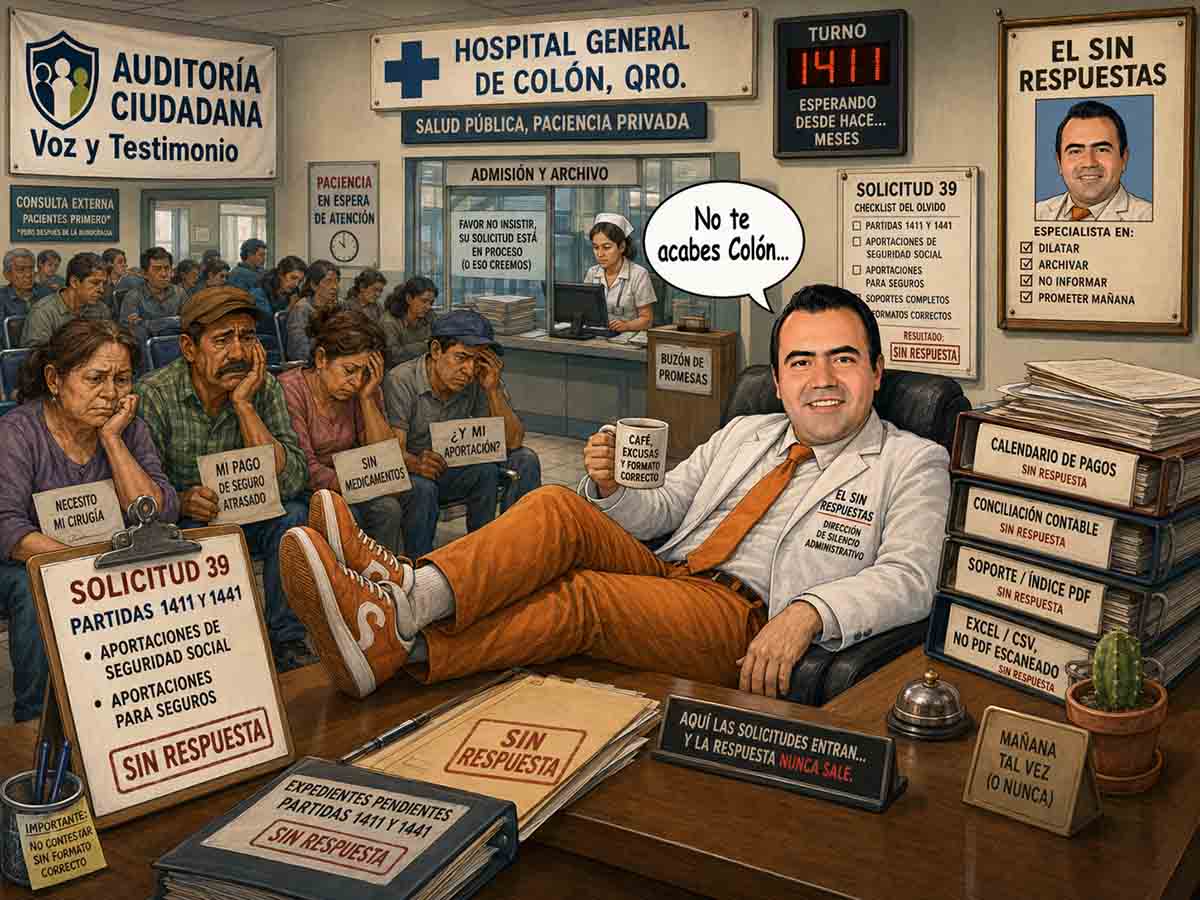
El municipio de Colón no respondió.
Ese silencio sobre las partidas 1411 y 1441 es uno de los más graves de toda la auditoría porque el perjuicio potencial no recae solo sobre las arcas municipales — recae directamente sobre las personas que trabajan para el municipio y que dependen de que sus aportaciones de seguridad social lleguen puntual y completamente a las instituciones correspondientes.
Si el municipio de Colón está al corriente en sus enteros al seguro social, demostrar eso con un calendario de pagos y una conciliación contable es sencillo y no representa ningún riesgo. Si no lo está — si hay meses sin pago, montos incompletos o retrasos sistemáticos — entonces el silencio protege una omisión que tiene nombre, apellido y consecuencias laborales concretas para cada trabajador afectado.
Los ciudadanos de Colón financian esas aportaciones con dinero público. Tienen derecho a saber si llegaron a donde debían llegar.
Solicitud: OAAZ-COLÓN-2026-05-039 · Municipio de Colón, Qro. · Abril 2026