Por Auditoría Ciudadana de Ezequiel Montes
Fecha de corte documental: 12 de octubre de 2026
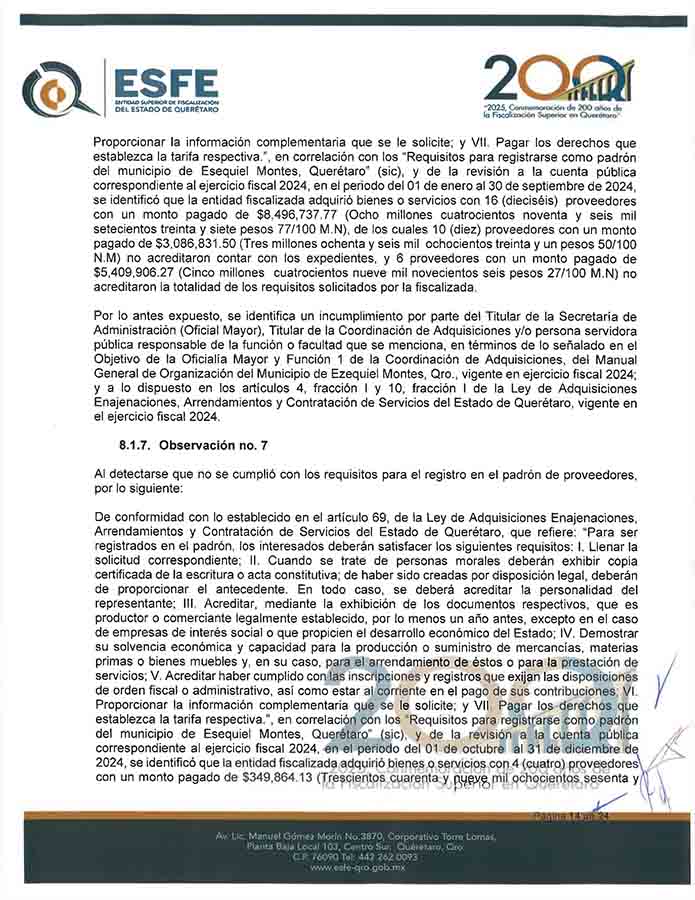
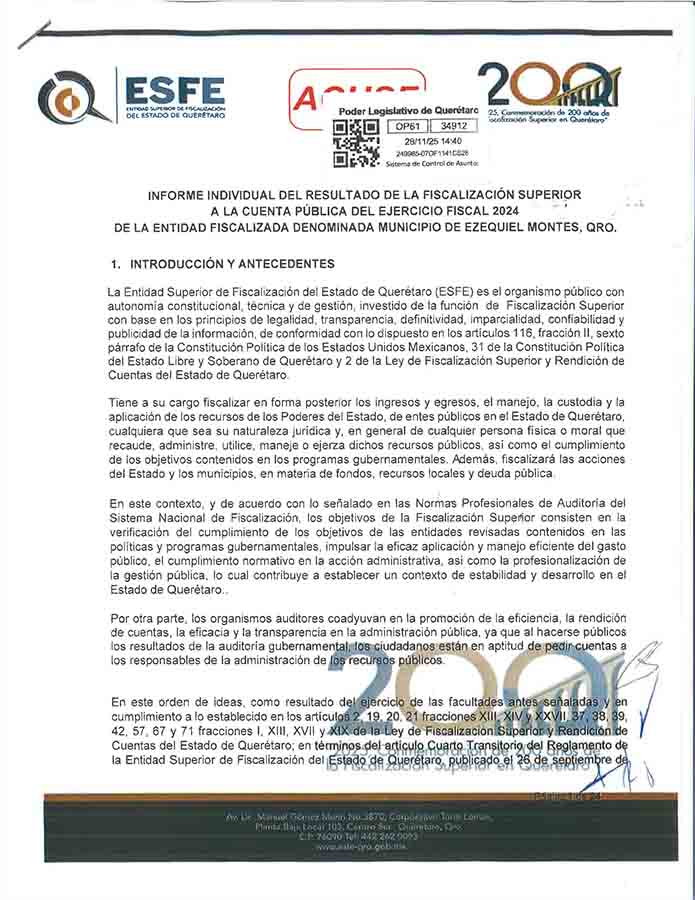
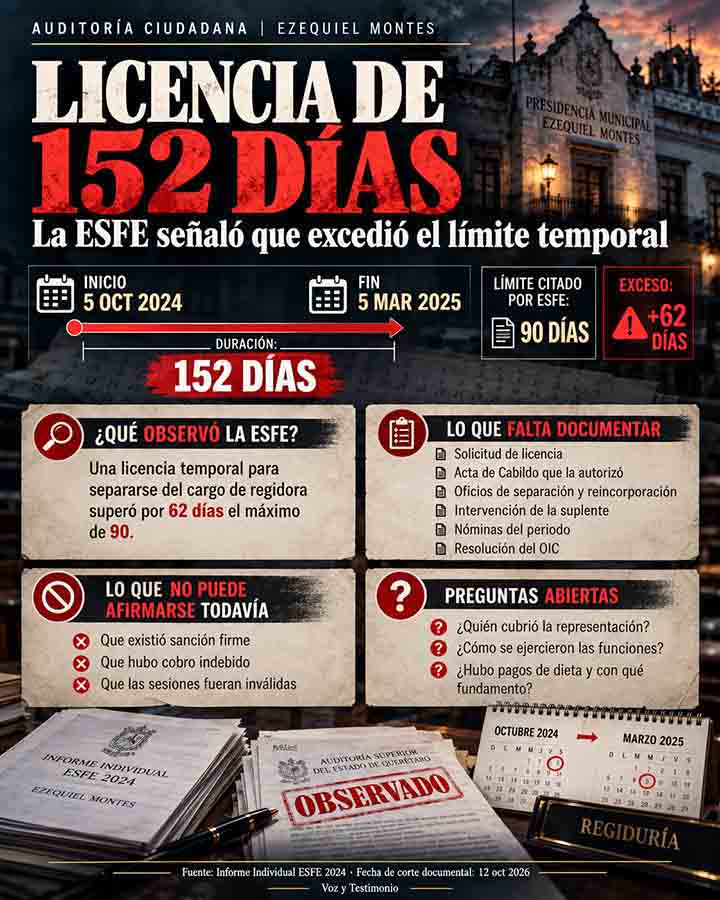
Durante los primeros tres meses de la administración municipal 2024–2027, Ezequiel Montes pagó $349,864.13 a cuatro proveedores cuyos expedientes no fueron acreditados ante la Entidad Superior de Fiscalización del Estado de Querétaro, ESFE, con la totalidad de los requisitos solicitados para integrar el padrón municipal.
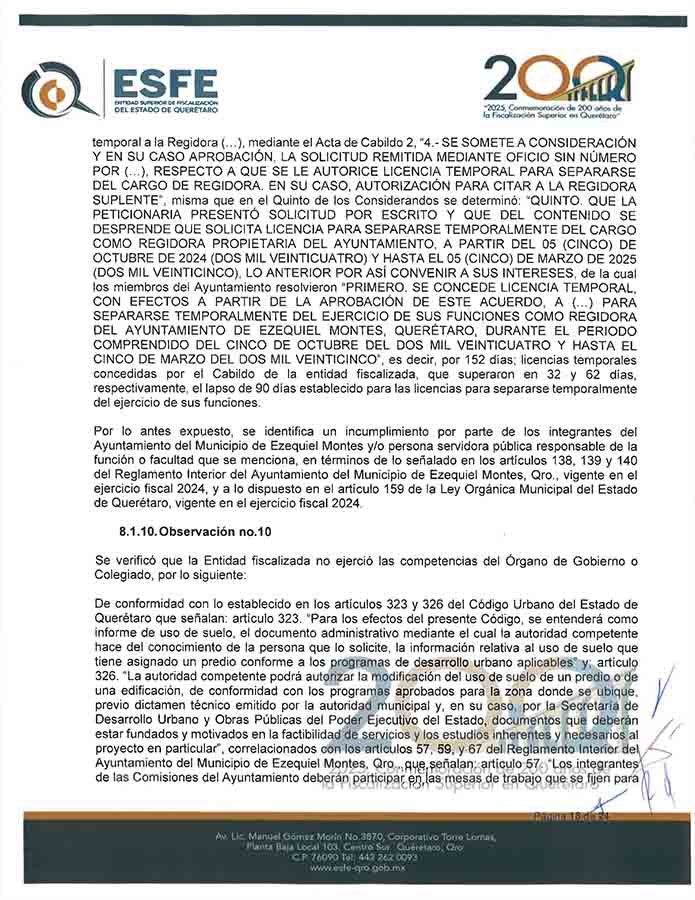
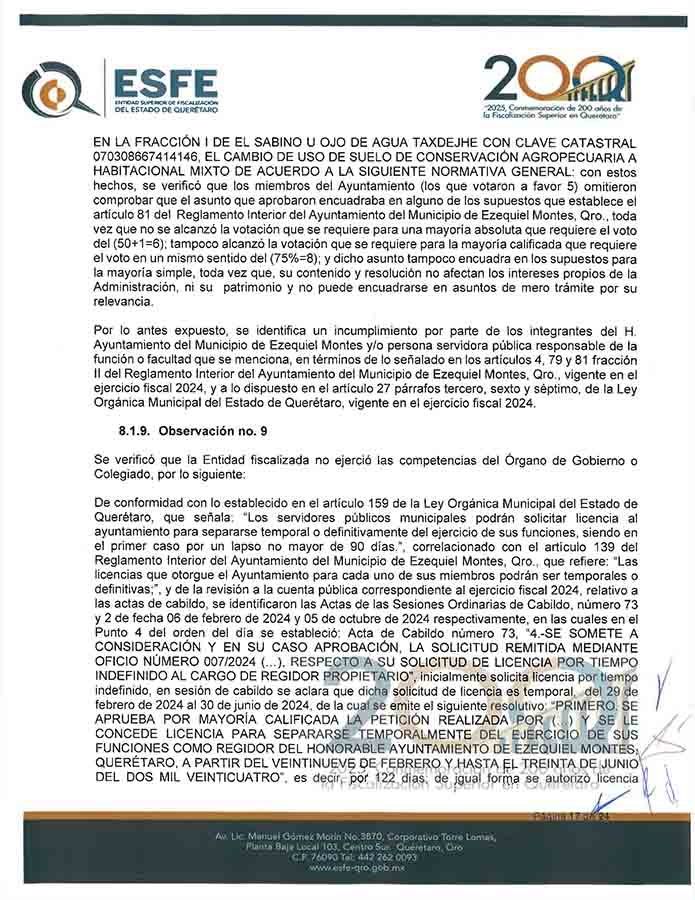
La observación forma parte del Informe Individual de Fiscalización Superior de la Cuenta Pública 2024. El documento también cuestionó una licencia temporal para separarse del cargo de regidora que comenzó el 5 de octubre de 2024 y terminó el 5 de marzo de 2025. La licencia duró 152 días; de acuerdo con la ESFE, excedió por 62 días el límite de 90.
Los dos hechos corresponden total o parcialmente a la actual administración. Son los únicos componentes del informe 2024 que este reportaje atribuye al periodo iniciado en octubre de ese año. Las operaciones, pagos y decisiones efectuados entre enero y septiembre pertenecen al gobierno anterior y fueron excluidos deliberadamente de esta pieza.
La ESFE promovió investigaciones por posibles responsabilidades administrativas. Eso no equivale a una sanción ni demuestra por sí mismo que existió daño patrimonial, desvío de recursos o responsabilidad firme de una persona. La cuestión pendiente, casi dos años después de los hechos fiscalizados, es qué investigó el Órgano Interno de Control, qué documentos recabó y cómo concluyó cada expediente.
Cuatro proveedores y $349,864 sin expedientes completos acreditados
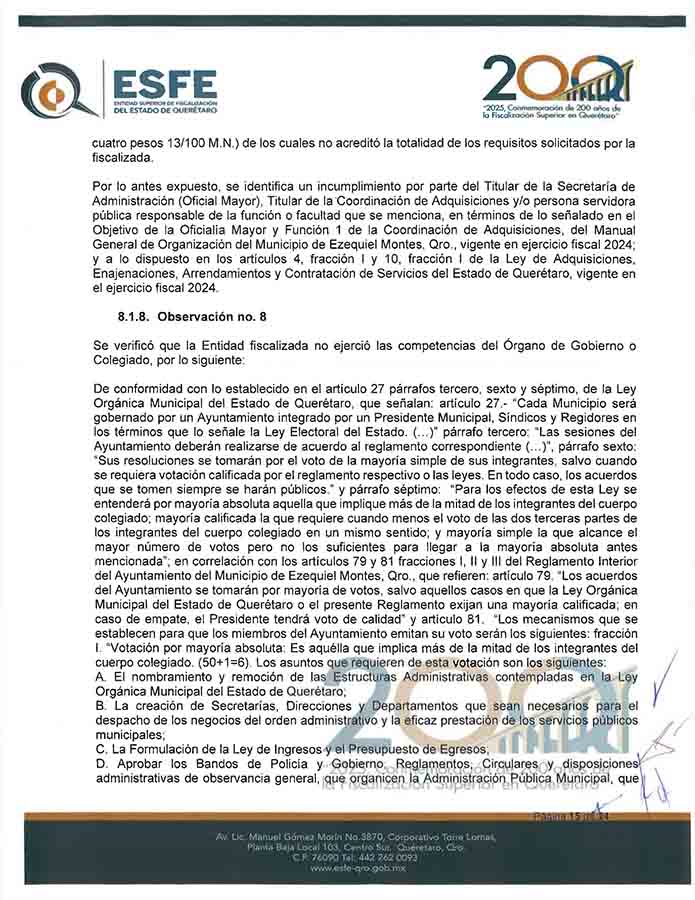
La observación 7 del informe corresponde expresamente al periodo del 1 de octubre al 31 de diciembre de 2024. La ESFE revisó la integración de expedientes del padrón de proveedores y determinó que el Municipio no acreditó la totalidad de los requisitos solicitados respecto de cuatro proveedores que recibieron pagos por $349,864.13.
El padrón no es una lista meramente administrativa. Su expediente permite verificar la identidad fiscal del proveedor, su capacidad para contratar, la documentación requerida por las disposiciones municipales y la información necesaria para participar en procedimientos de adquisición o prestar servicios al gobierno.
La frase utilizada por la fiscalización exige precisión. El informe sostiene que el Municipio no acreditó ante la ESFE la totalidad de los requisitos. Con la información disponible no puede afirmarse que los proveedores fueran inexistentes, que estuvieran impedidos para contratar o que los bienes y servicios no se hubieran entregado. Tampoco puede determinarse si la documentación nunca existió, estaba incompleta cuando se realizaron los pagos o simplemente no fue presentada de manera suficiente durante la auditoría.
Para resolverlo se necesitan cuatro expedientes individualizados. Cada uno debe permitir conocer:
- nombre o razón social y RFC del proveedor;
- monto y fecha de cada pago;
- bien, servicio u obra contratada;
- procedimiento utilizado para contratar;
- requisito del padrón que faltaba o no fue acreditado;
- fecha en que se integró o actualizó el expediente;
- servidor público responsable de verificarlo;
- acciones realizadas después de la observación.
El informe público no proporciona en el apartado revisado los nombres de los cuatro proveedores ni desglosa cuánto recibió cada uno. Esa ausencia impide evaluar si eran proveedores nuevos, recurrentes o vinculados con otras contrataciones municipales.
El inicio de una administración también debe dejar expedientes completos
Los pagos observados ocurrieron en el trimestre de transición y arranque del gobierno municipal. Los cambios de administración suelen implicar sustitución de funcionarios, revisión de archivos y reorganización de procedimientos. Ninguna de esas condiciones elimina la obligación institucional de verificar a los proveedores y conservar los documentos que respaldan el gasto.
La observación plantea dos posibles escenarios que sólo el expediente puede aclarar. En el primero, la administración contrató y pagó sin reunir previamente toda la documentación requerida. En el segundo, los requisitos sí fueron atendidos, pero el Municipio no logró localizarlos o entregarlos a la fiscalización.
Ambos escenarios tienen implicaciones públicas diferentes. El primero cuestionaría el control previo a la contratación. El segundo revelaría fallas de archivo, coordinación y rendición de cuentas. Sin los cuatro expedientes y la respuesta formal del Municipio no es responsable elegir entre ellos.
La ESFE no estableció en su informe una cantidad a recuperar por esta observación. Tampoco presentó el monto de $349,864.13 como daño patrimonial definitivo. Promovió una investigación administrativa para que la autoridad competente determinara si existieron responsabilidades.
Una licencia de 152 días iniciada el 5 de octubre
El segundo hecho relacionado con la administración actual aparece en la observación 9. La ESFE revisó dos licencias temporales concedidas para separarse del cargo de regidor. Una de ellas comenzó el 5 de octubre de 2024, cuando ya había iniciado el nuevo periodo municipal, y concluyó el 5 de marzo de 2025.
La licencia duró 152 días. La fiscalización señaló que superó en 62 días el máximo legal de 90 días aplicable a una licencia temporal.
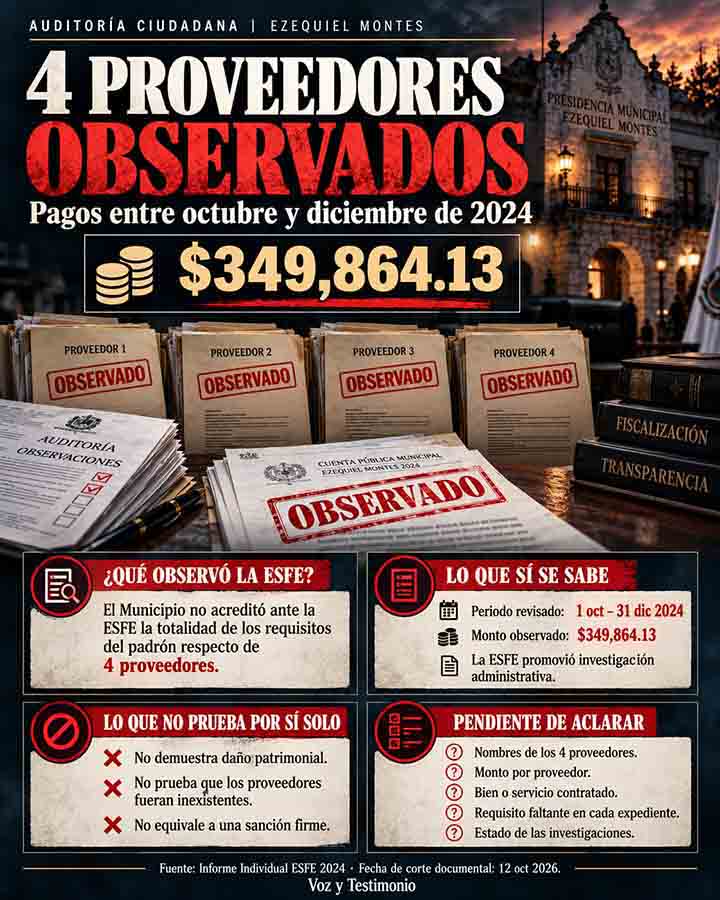
El señalamiento no permite afirmar, por sí solo, que la persona haya cobrado indebidamente, que las sesiones del Ayuntamiento fueran inválidas o que exista una sanción firme. Para conocer las consecuencias concretas se requieren la solicitud de licencia, el acta de Cabildo que la autorizó, los oficios de separación y reincorporación, la intervención de la persona suplente, las nóminas del periodo y la resolución de la investigación administrativa.
La duración importa porque la representación política municipal no es solamente un nombramiento. Las regidurías participan en sesiones de Ayuntamiento, comisiones, deliberaciones y votaciones. Una ausencia superior al límite señalado por la ESFE obliga a esclarecer quién desempeñó esas funciones, bajo qué acuerdo y cómo se garantizó la representación durante cinco meses.
Una observación no es una sentencia
El informe individual de la cuenta pública 2024 contiene diez observaciones y diez promociones de responsabilidad administrativa correspondientes a distintos momentos del año. Este reportaje se limita a los hechos vinculados con el periodo gubernamental actual.
Una promoción de responsabilidad administrativa pone los hechos en conocimiento de la autoridad investigadora. Después deben existir actuaciones para verificar documentos, identificar a las personas servidoras públicas relacionadas, determinar si hubo una falta y resolver si el asunto continúa, se archiva o se remite a otra autoridad.
Por ello, la afirmación periodística correcta es que la ESFE promovió investigaciones. No puede afirmarse que cuatro proveedores fueran ilegales, que una regidora haya sido sancionada o que servidores públicos resultaran responsables mientras no se obtengan las resoluciones correspondientes.
El Órgano Interno de Control municipal debe contar con información que permita seguir la ruta de cada promoción: oficio de vista, número de expediente, acuerdo de inicio, diligencias practicadas, determinación de conclusión o archivo y, en su caso, informe de presunta responsabilidad o resolución.
La rendición de cuentas pertenece al gobierno que recibe la observación
Aunque una fiscalización revisa hechos ya ocurridos, sus efectos continúan después de la publicación del informe. La administración en funciones debe conservar los expedientes, colaborar con las investigaciones, corregir los controles y explicar qué medidas adoptó para evitar que el problema se repita.
En este caso, la rendición de cuentas de la administración 2024–2027 tiene dos dimensiones. La primera se refiere a sus propios actos: los pagos a cuatro proveedores durante octubre–diciembre de 2024 y la licencia que transcurrió entre octubre de 2024 y marzo de 2025. La segunda consiste en transparentar el seguimiento institucional de las promociones recibidas por el Municipio.
Hasta el corte documental de este reportaje no se cuenta con los cuatro expedientes de proveedores, el desglose de los pagos, el expediente completo de la licencia ni las determinaciones del Órgano Interno de Control. Sin esos documentos no es posible saber si las omisiones fueron corregidas, si los asuntos se archivaron o si derivaron en responsabilidades.
Lo que debe responder el Municipio
Para cerrar esta investigación, el Ayuntamiento y su Órgano Interno de Control deben informar y documentar:
- Quiénes son los cuatro proveedores de la observación 7.
- Qué bienes o servicios proporcionó cada uno y cuánto recibió.
- Qué requisito del padrón faltó o no fue acreditado en cada expediente.
- Si la documentación fue completada posteriormente y en qué fecha.
- Qué número de investigación se abrió y cuál es su estado actual.
- Qué persona solicitó la licencia iniciada el 5 de octubre de 2024.
- Qué acuerdo de Ayuntamiento autorizó los 152 días y cuál fue su fundamento.
- Quién ejerció la representación durante la ausencia y cómo se cubrieron las funciones.
- Si se realizaron pagos de dieta durante el periodo y con qué fundamento.
- Qué resolución emitió el Órgano Interno de Control respecto de la licencia.
- Qué cambios se aplicaron al padrón, al archivo y al control de licencias después de la fiscalización.
Estas preguntas deben responderse con documentos existentes, no únicamente con explicaciones generales.
Lo que sí puede afirmarse
- Entre octubre y diciembre de 2024, el Municipio pagó $349,864.13 a cuatro proveedores cuyos expedientes no fueron acreditados ante la ESFE con todos los requisitos solicitados para el padrón.
- La ESFE promovió una investigación administrativa relacionada con esa observación.
- Una licencia de regiduría iniciada el 5 de octubre de 2024 se extendió 152 días y, según la ESFE, superó por 62 días el límite de una licencia temporal.
- El expediente ciudadano todavía no contiene las resoluciones que permitan conocer si hubo responsabilidades o sanciones.
La investigación no atribuye delitos ni daño patrimonial. Documenta deficiencias observadas por la autoridad fiscalizadora y una falta de información pública sobre su desenlace.
Metodología y delimitación temporal
Este reportaje se elaboró con el Informe Individual de Fiscalización Superior de la Cuenta Pública 2024 del Municipio de Ezequiel Montes, emitido por la ESFE, y con la ficha de evidencia construida dentro de la Auditoría Ciudadana.
El informe tiene 24 páginas, contiene diez observaciones y diez promociones de responsabilidad administrativa. Para esta pieza se excluyeron los hallazgos económicos, contrataciones y decisiones fechados entre enero y septiembre de 2024, porque corresponden a la administración anterior.
Se conservaron únicamente la observación 7, delimitada expresamente del 1 de octubre al 31 de diciembre de 2024, y la parte de la observación 9 correspondiente a la licencia iniciada el 5 de octubre de 2024 y concluida el 5 de marzo de 2025.
La ESFE no determinó en el informe cantidades a recuperar, pliegos de observaciones ni denuncias de hechos. Las promociones deben entenderse como el inicio o impulso de una investigación administrativa, no como una resolución de responsabilidad.
Voz y Testimonio mantiene abierto el espacio para incorporar las respuestas documentales del Ayuntamiento, del Órgano Interno de Control y de la persona relacionada con la licencia, en caso de ser proporcionadas.